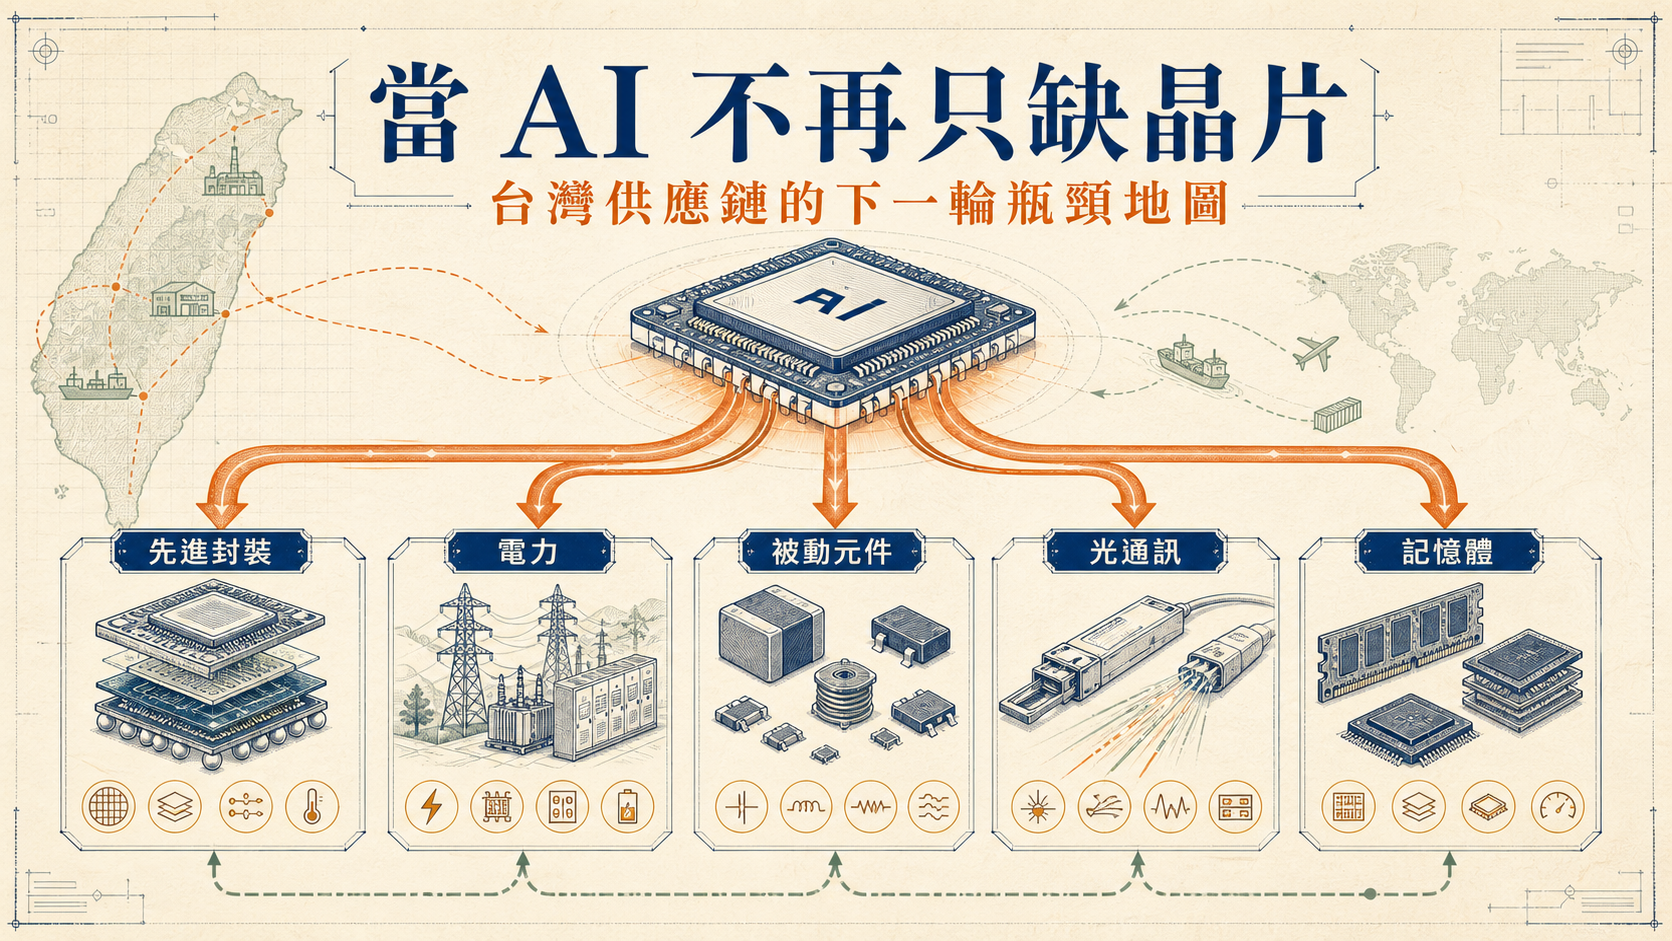
010. 導言|AI 的限制開始離開晶片本身
真正決定一套算力系統能跑多快的,往往不是最快的元件,而是最慢、最難擴充的那一環。
談 AI 供應鏈時,市場最習慣盯著先進製程:誰拿到下一代 GPU 訂單、誰能做出更小的電晶體、台積電的領先還能維持多久。然而,當晶片效能高速提升、資料中心開始成片擴建,限制算力的因素便不再只藏在晶圓裡。晶片要被封裝、供電、散熱、互連,也要搭配足夠的記憶體;其中任何一環沒有同步升級,昂貴的運算核心就只能等待。
這正是東森財經節目《寶傑怎麼說》專訪鈞弘資本執行長沈萬鈞時,最值得保留的分析框架。訪談從「Intel 的 EMIB 是否威脅台積電」談起,最後一路延伸到被動元件、電源、矽光子與記憶體。節目原始影片可見:《寶傑怎麼說》YouTube 訪談。本文依使用者指定,自影片 03:00 起分析。
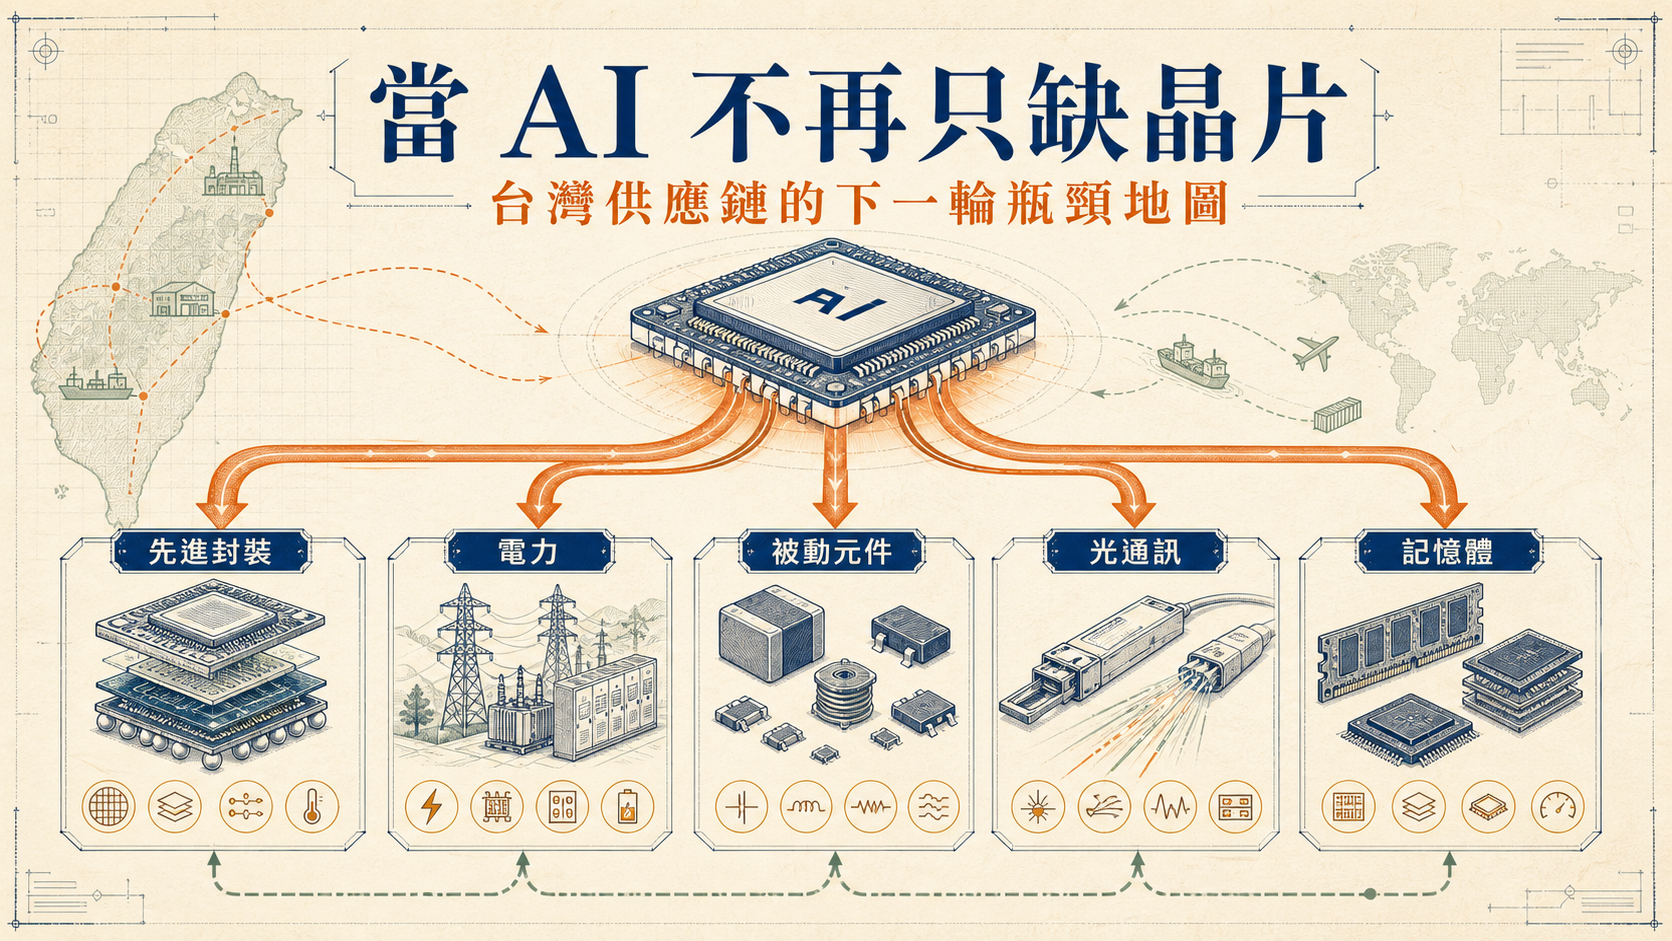
若把 AI 產業看成一條河,上游是晶圓製造與先進封裝,中游是電力、散熱、被動元件與傳輸,下游則連到雲端服務、機器人與各種終端應用。需求突然變大時,河水不會均勻增加;它會先在最窄的地方淤塞。企業解除一個瓶頸後,壓力又會往下一環移動。
因此,理解這輪 AI 熱潮的關鍵,不是找出一張永遠正確的「受惠股名單」,而是持續追問四件事:瓶頸現在在哪裡?規格為何必須升級?供應商是否通過認證並能量產?市場價格又已經反映多少期待?
💡 給讀者的 Takeaway
- AI 的限制正從運算晶片外溢到封裝、電力、傳輸與記憶體。
- 供應鏈機會來自規格升級與產能缺口,不等於所有相關公司都會同步獲利。
- 本文整理的是產業機制,不是個股推薦。
021. 產能比技術更先成為戰場|台積電為何會養出第二供應來源
產能不足到最後,反而會滋養第二供應來源。
訪談開頭提出一個市場高度關注的問題:Google 採用 Intel 的 EMIB 先進封裝,是否代表台積電的優勢開始鬆動?若只把競爭理解成「技術 A 打敗技術 B」,答案容易過度簡化。大型客戶尋找替代供應商,很多時候不是因為原供應商失去技術能力,而是因為需求成長得比產能更快。
台積電的優勢不只來自單一節點,也來自製程、封裝、生態系、良率與交付能力的整合。但整合能力再強,廠房、設備與工程團隊仍不可能瞬間增加。當 CoWoS 等產能成為限制,客戶必須降低單一供應來源風險,於是會測試 Intel EMIB 或其他可行方案。對客戶而言,這是供應鏈韌性;對第二供應商而言,則是取得認證與累積量產經驗的入口。
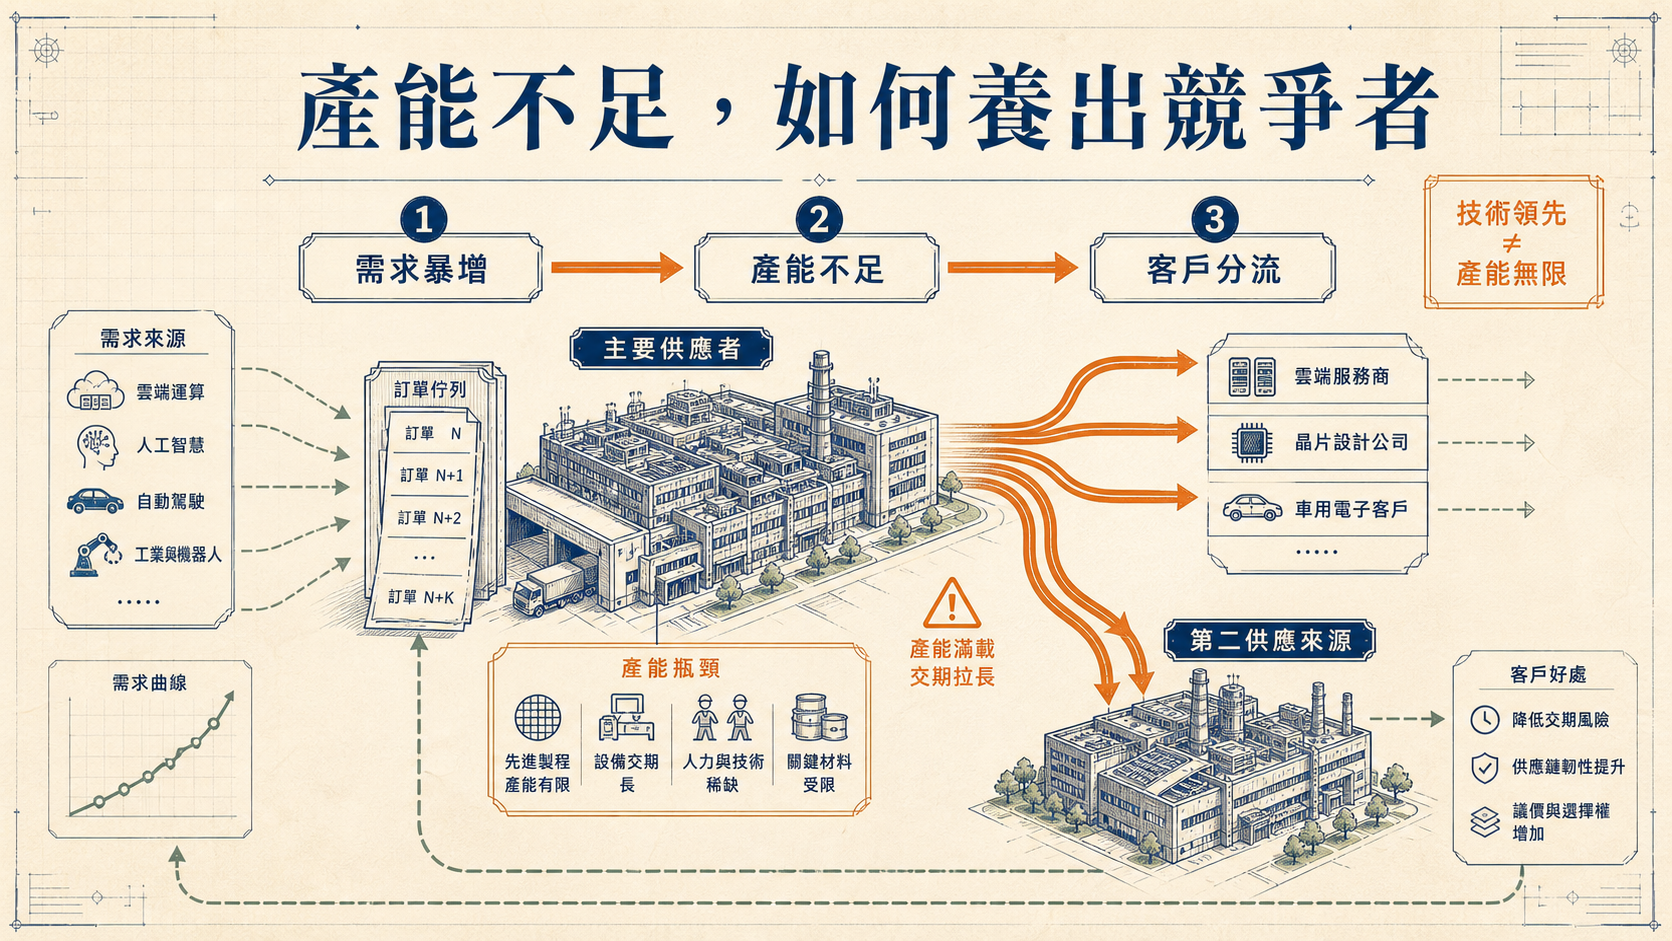
這種情況在半導體並不陌生。第一供應商因技術與規模取得大部分訂單,需求爆發後卻無法吃下全部增量,客戶遂投入資源培養第二來源。一旦第二來源完成驗證,即使未能立刻取代龍頭,也可能從備援變成長期供應者。換句話說,龍頭最大的挑戰未必是技術突然落後,而是它的成功讓市場大到足以養活競爭者。
不過,「客戶開始驗證」與「競爭格局反轉」之間仍有很長距離。先進封裝牽涉良率、散熱、基板、測試、設計工具與大規模交付。新聞中的一次合作,只能證明替代方案獲得機會,不能直接推導市占率將快速翻轉。真正需要觀察的是:訂單是否從試產走向量產、產能是否持續擴建、良率與成本能否達到客戶要求。
對台灣供應鏈而言,這也意味著機會不只集中在晶圓代工。當龍頭擴產、客戶導入多來源,封裝設備、測試、材料與相關零組件都可能面臨新的需求。但這些需求具有時間差:有些公司先收到設備訂單,有些要等產線投產,有些則要到終端出貨後才看見營收。
💡 給讀者的 Takeaway
- 第二供應來源的出現,可能源自龍頭產能不足,而非技術優勢消失。
- 驗證、試產與量產是三個不同階段,不能用一則合作消息跳過中間過程。
- 判斷競爭力時,要同時看技術、良率、成本、產能與交付紀錄。
- 供應鏈受惠存在時間差,不能把擴產新聞直接等同當期獲利。
032. 先進封裝不是單選題|CoWoS、EMIB 與 SoIC 各自解什麼問題
未來最缺的可能不是先進製程,而是把多顆晶片有效組成一個系統的能力。
摩爾定律放慢後,提升運算效能愈來愈依靠系統整合。設計者把運算、記憶體、I/O 與不同功能的晶粒放進同一個封裝,希望縮短傳輸距離、提高頻寬並控制功耗。先進封裝因此不再是晶片完成後的附屬工序,而逐漸成為架構設計本身。
CoWoS、EMIB 與 SoIC 常被放在同一張競爭表上,但三者解決的問題並不完全相同。CoWoS 透過中介層整合大型運算晶片與 HBM,適合高效能運算所需的高頻寬連接;EMIB 使用嵌入式橋接方式連接不同晶粒,可在特定設計中減少大面積中介層的需求;SoIC 則更接近三維堆疊,讓晶粒以更短距離垂直連接。實際產品可能依成本、尺寸、散熱與供應鏈條件,採用不同組合。
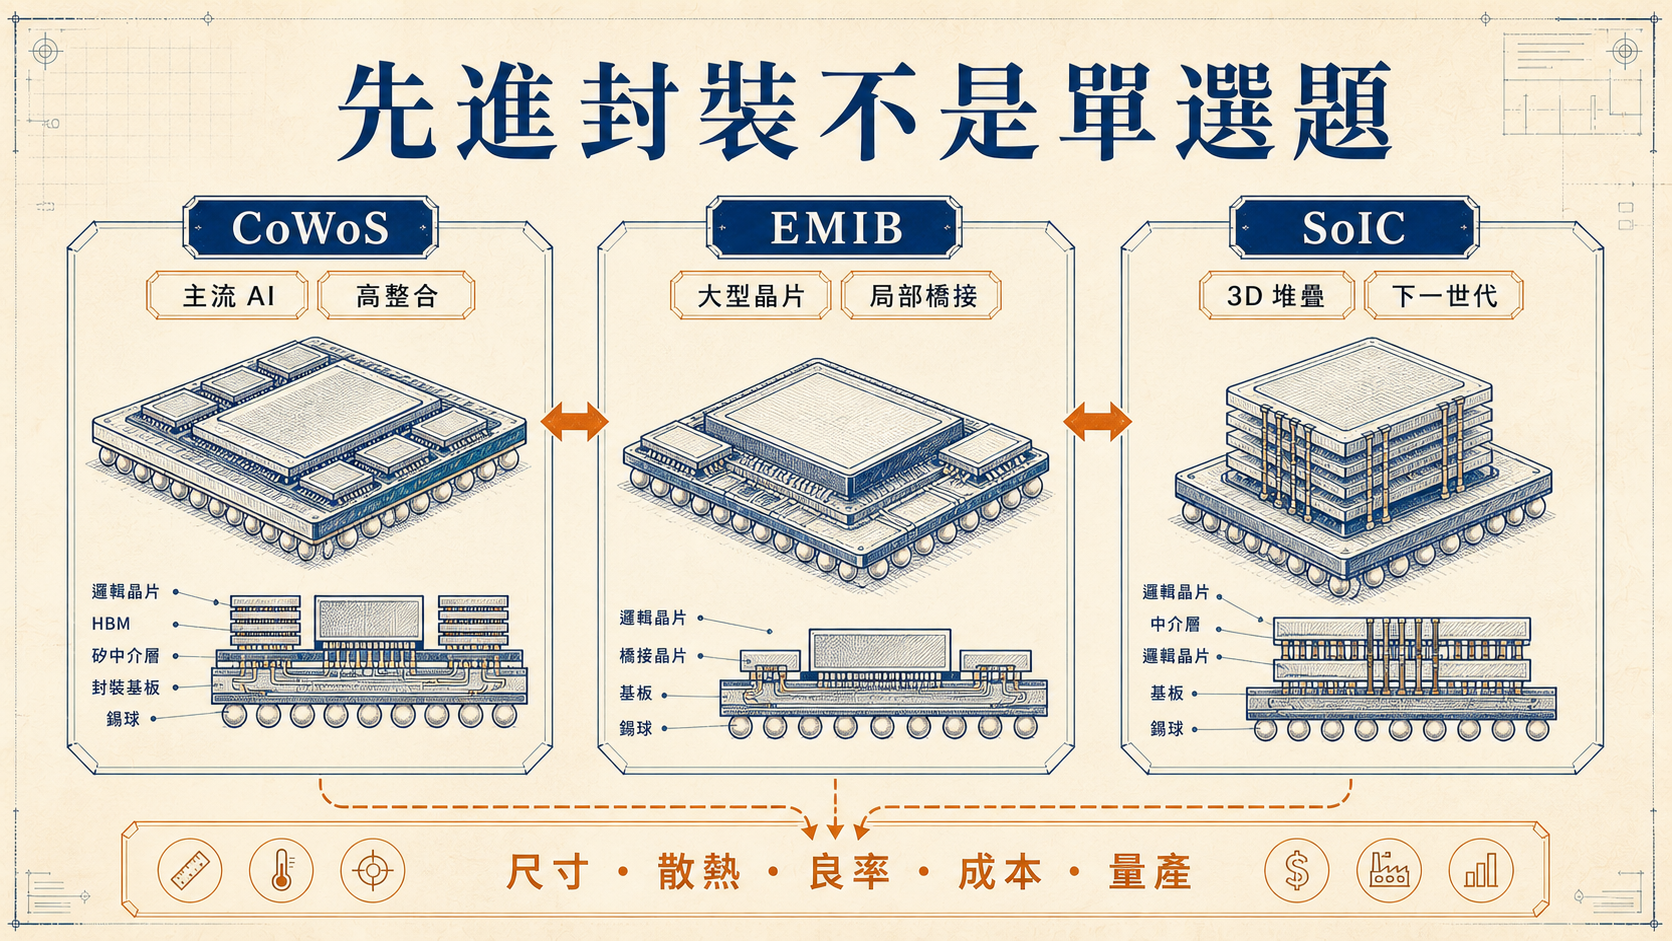
所以,先進封裝不是「一種技術贏者全拿」的市場。更合理的問題是:哪一種架構最適合這顆晶片?能否在可接受的成本下達到目標良率?封裝後的熱能如何排出?測試與維修如何進行?又有多少產能能準時交付?
尺寸愈大、整合的晶粒愈多,工程難度便愈高。任何一個晶粒或連接點失敗,都可能拖累整體良率。即使實驗室性能漂亮,若量產成本過高,客戶仍可能選擇較保守的設計。因此,產業分析不能只看技術簡報中的頻寬與密度,也要看封裝廠、設備商、材料商和測試業者是否一起完成量產準備。
台灣的優勢正在於這個協作網路。晶圓代工、封裝測試、基板、設備、材料與系統廠彼此距離近,工程問題可以快速迭代。但優勢並非永久保證。當海外客戶投入資源培養其他方案,台灣供應鏈仍須靠良率、速度與成本守住位置,而不是只靠既有市占。
💡 給讀者的 Takeaway
- CoWoS、EMIB、SoIC 是不同整合路徑,不宜只用「誰取代誰」理解。
- 先進封裝的真正門檻是設計、散熱、良率、測試與產能的綜合能力。
- 技術可行不等於商業可行,量產成本才是最後裁判。
- 台灣的護城河是供應鏈協作效率,但仍需持續投資才能維持。
043. 從聊天機器人到實體 AI|需求倍數背後真正改變的是工作量
當 AI 從回答問題走向持續執行任務,每次使用所消耗的算力也會改變。
生成式 AI 第一波普及,主要集中在文字、圖片與程式碼生成。下一階段則被稱為 agentic AI 與實體 AI:模型不只回覆一次提示,而是拆解任務、呼叫工具、反覆驗證,甚至控制機器人與自動化設備。這種轉變的重要性,不只在於應用數量增加,更在於單次任務的運算步驟變多。
節目中提到未來 AI 需求可能達現階段數倍,並以「8 倍」描述一種樂觀情境。這類數字應視為來賓轉述的產業推估,而非已被證實的預測。需求能否實現,仍取決於模型效率、使用價格、企業導入速度與終端應用是否創造足夠價值。
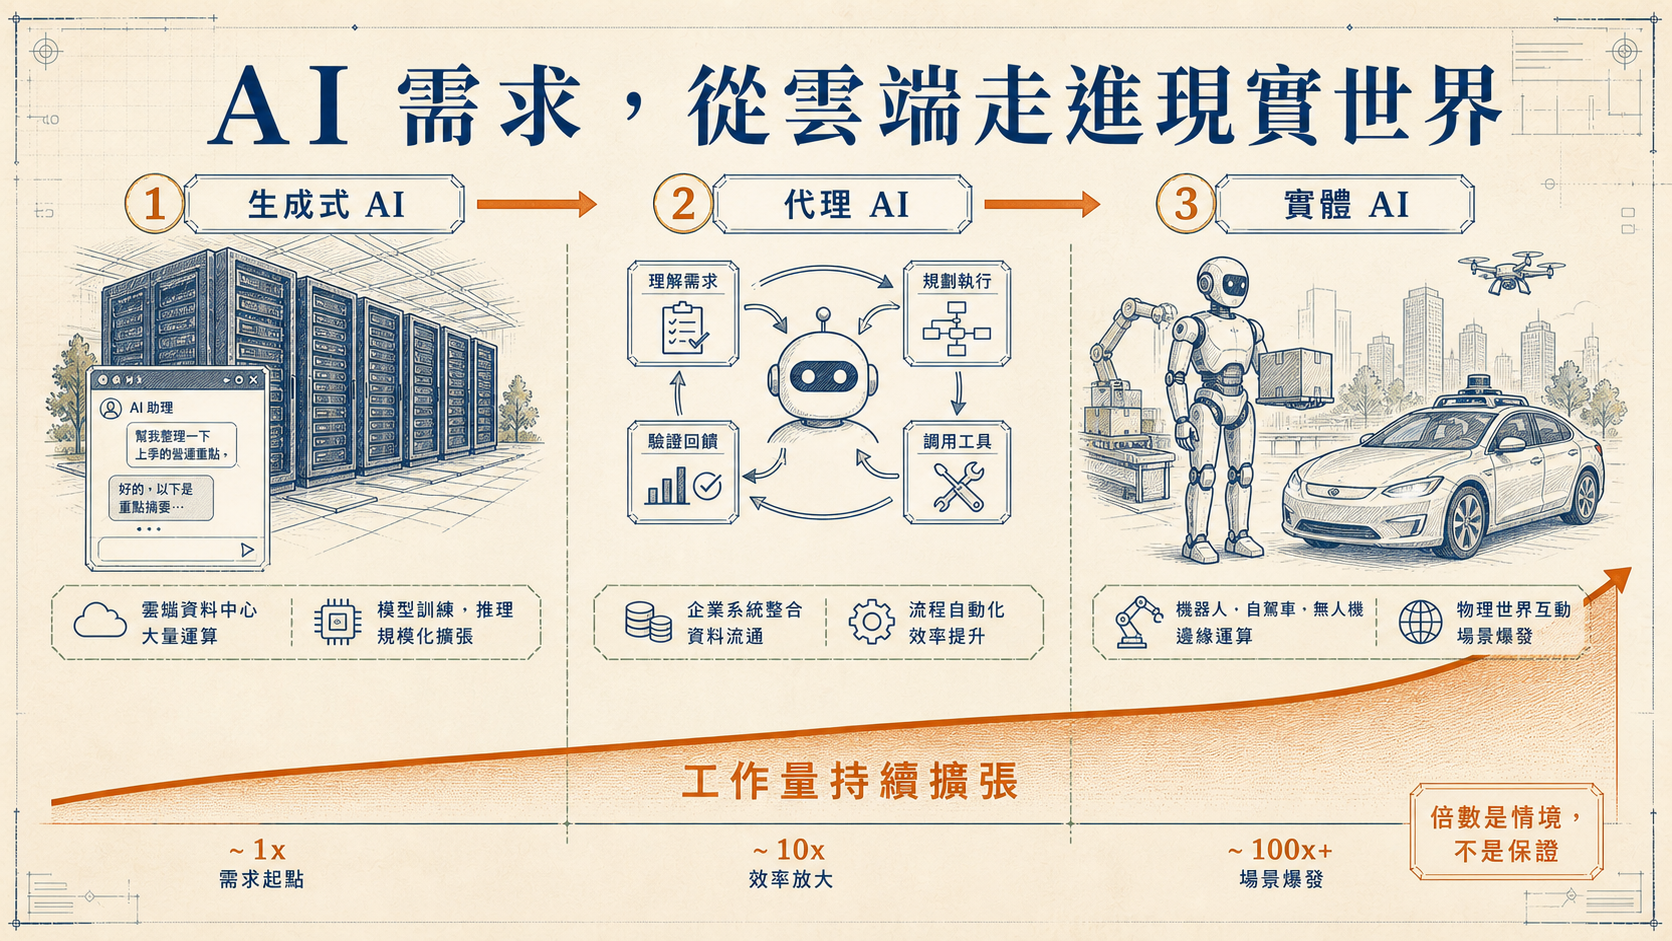
但方向上的變化值得重視。聊天機器人通常在使用者提出問題後生成答案;代理型系統可能先搜尋資料、比較選項、寫入系統、監控結果,再因錯誤重新執行。實體 AI 還要處理感測器資料、即時控制與安全限制。即使模型每一代都更有效率,任務複雜度與使用頻率也可能同時上升,形成類似「效率提高後,總用量反而增加」的效果。
這會讓需求沿著整個系統擴散。訓練需要高階 GPU 與 HBM,推論需要更多伺服器與網路設備,邊緣裝置則需要低功耗晶片、成熟製程、感測器與不同類型的記憶體。若機器人、工業電腦與車載系統大量導入,供應鏈的增量未必只落在最先進的產品上。
另一方面,需求擴張並非無條件。企業最終會計算每次任務的成本與回報;若 AI 代理執行一個流程比人工更貴、更慢或更不可靠,部署速度就會下降。投資人應追蹤真實使用量、付費率與客戶續約,而不是只根據模型展示推估硬體需求。
💡 給讀者的 Takeaway
- agentic AI 的關鍵是任務步驟增加,不只是多一個聊天介面。
- 「8 倍需求」屬情境推估,必須觀察價格、效率與實際採用率。
- 實體 AI 可能同時帶動先進與成熟規格,不會只有 GPU 受益。
- 真正可持續的需求,最後仍要通過單位經濟與商業價值檢驗。
054. 電力不是插座問題|AI 如何推高電源、被動元件與儲能規格
電網提供的是總能量,AI 伺服器要求的卻是每一瞬間都穩定、精準而高密度的電力。
「AI 很耗電」已成為常識,但只討論發電量仍不夠。資料中心從電網取得高壓電後,要經過變壓、配電、整流與多級電源轉換,最後才把穩定電壓送到 GPU、CPU 與記憶體附近。運算負載又會在短時間內快速變動,使電源系統必須即時回應。
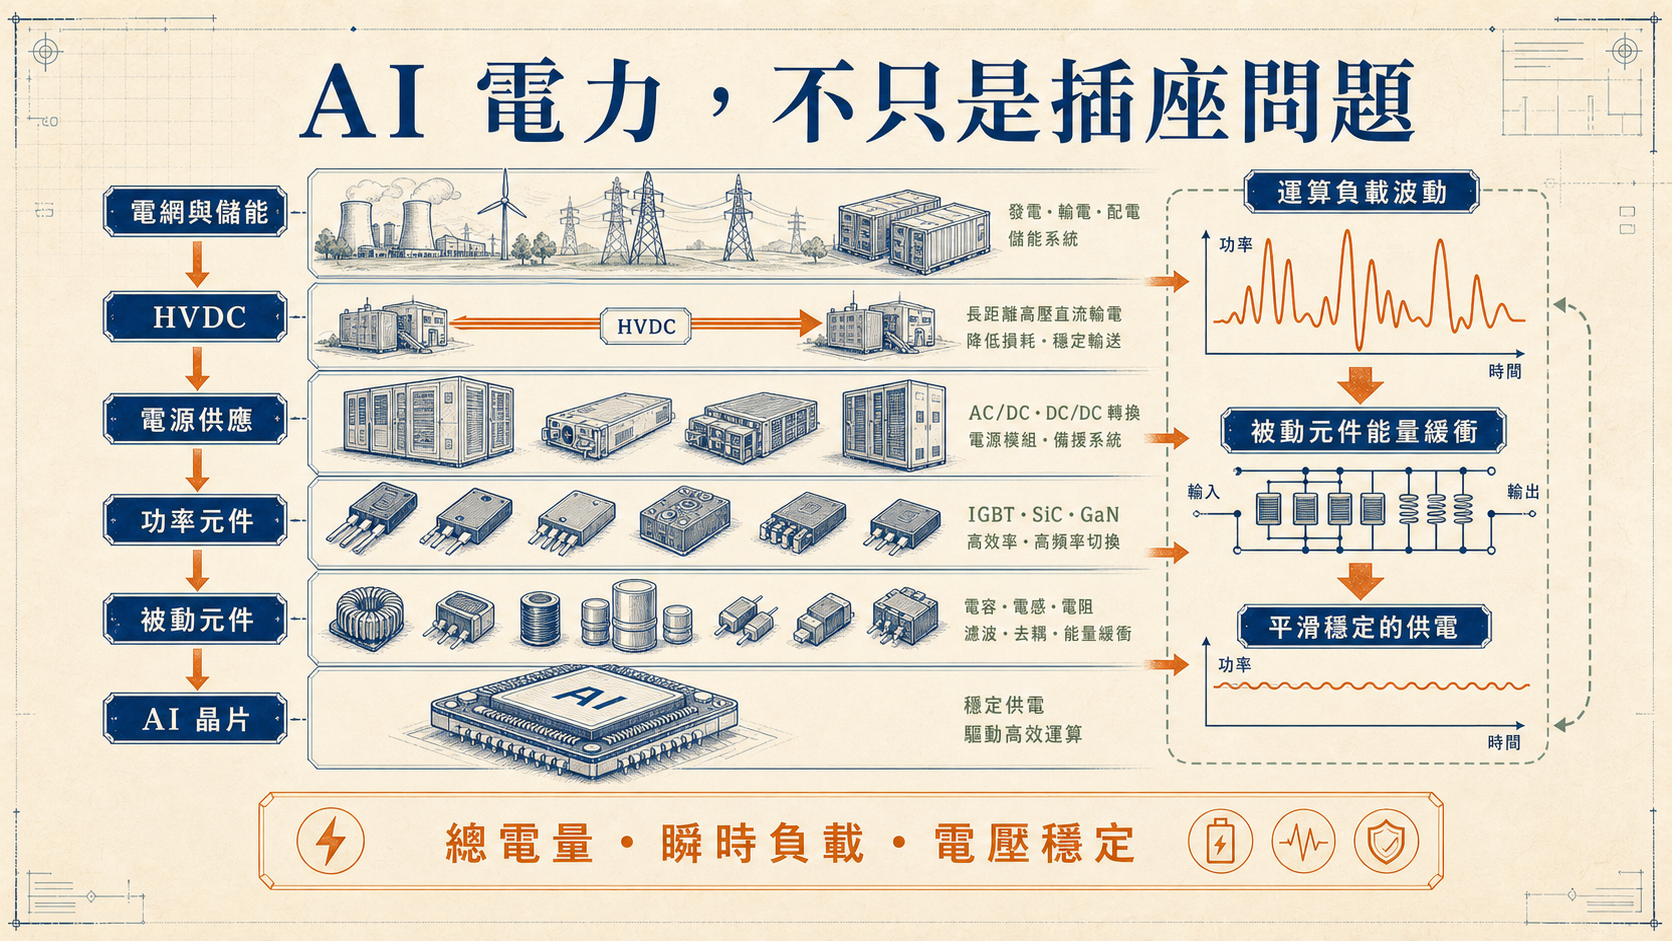
因此,需求會一路傳到電源供應器、HVDC、功率半導體、變壓器、電容、電感與 MLCC。這些元件看似不如 GPU 顯眼,卻負責濾波、穩壓、儲能與抑制雜訊。當機櫃功率密度提高,同樣空間需要處理更多電流與熱能,元件的耐壓、效率、可靠度與體積都必須重新設計。
訪談把被動元件視為可能受益的一環,這個方向有工程邏輯,但不能直接推導所有供應商都會獲得同樣成長。AI 伺服器使用的高階規格,通常需要長時間驗證;供應商還要證明良率、壽命與一致性。一般消費電子元件的產能,不一定能直接轉成資料中心可用的產品。
電力瓶頸也可能改變資料中心架構。為降低轉換損耗,業界探索更高電壓的直流配電、固態變壓器與機櫃級儲能;為處理尖峰負載,電池與備援系統的重要性上升;為排除熱量,液冷與相關泵浦、管路、控制系統也必須同步升級。這不是單一設備替換,而是從電網到晶片的一整套重新配置。
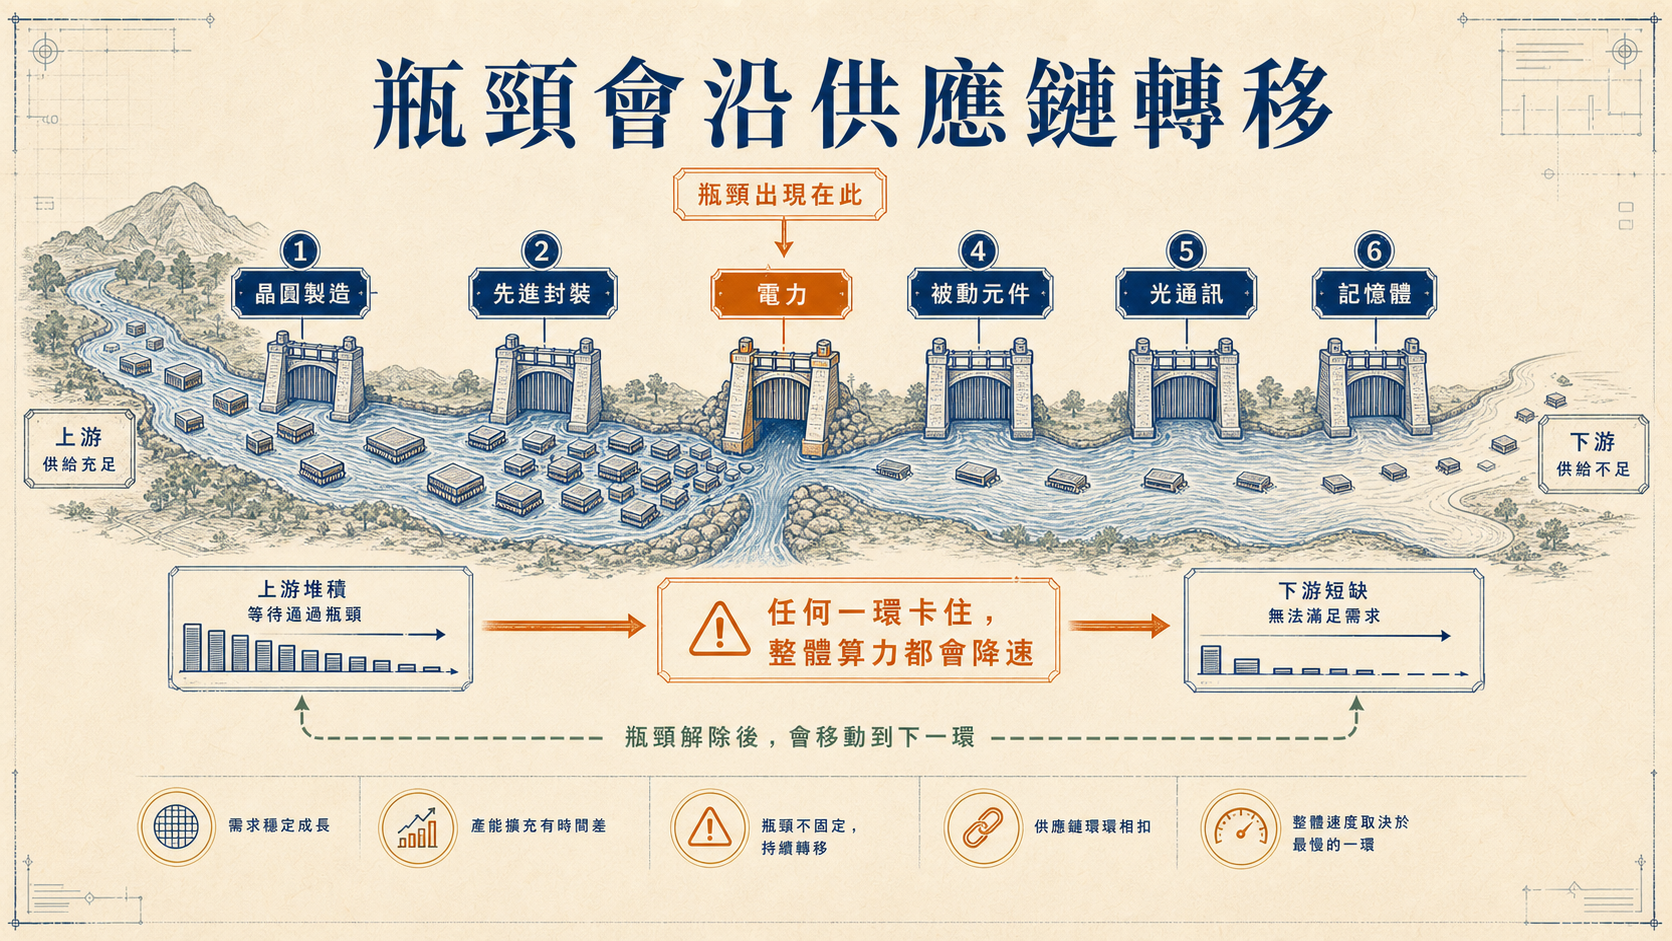
更大的風險在於建置週期不一致。伺服器可以在數月內交付,電網、變電站與大型電力設備卻往往需要數年。上游晶片供給改善後,資料中心仍可能因併網、土地、冷卻水或電力設備延遲而無法上線。這也說明為何「晶片出貨量」與「可用算力」不是同一件事。
對供應鏈公司而言,真正值得追蹤的不是 AI 標籤,而是規格與訂單:產品是否進入高功率平台?單機用量是否增加?客戶認證是否完成?新增產能何時投產?若只看到題材,卻看不到產品組合與現金流,市場期待可能早於基本面太多。
💡 給讀者的 Takeaway
- AI 電力需求包含總發電量、瞬時負載、轉換效率與散熱,不只是插座瓦數。
- 電源與被動元件會因功率密度提高而升級,但高階認證形成明顯門檻。
- 晶片擴產速度可能快於電網與資料中心基礎設施,造成新的時間差。
- 追蹤供應商時,要看產品規格、單機用量、認證與量產,而非只看題材。
065. 算力塞車之後|銅互連為何走向 CPO 與矽光子
晶片跑得再快,如果資料傳不出去,增加的算力就沒有意義。
AI 系統的效能取決於大量晶片能否快速交換資料。當模型規模與叢集節點增加,網路流量急速上升,資料在 GPU、交換器、記憶體與機櫃之間移動所花的時間與電力,開始侵蝕運算效益。這使傳輸從配角變成核心瓶頸。
傳統銅互連成本成熟、部署方便,但距離與頻率提高後,訊號衰減、功耗與散熱問題會愈來愈明顯。產業從 800G 朝 1.6T 升級,並不是單純把數字翻倍;光模組、DSP、雷射、連接器、測試與交換器架構都要一起調整。
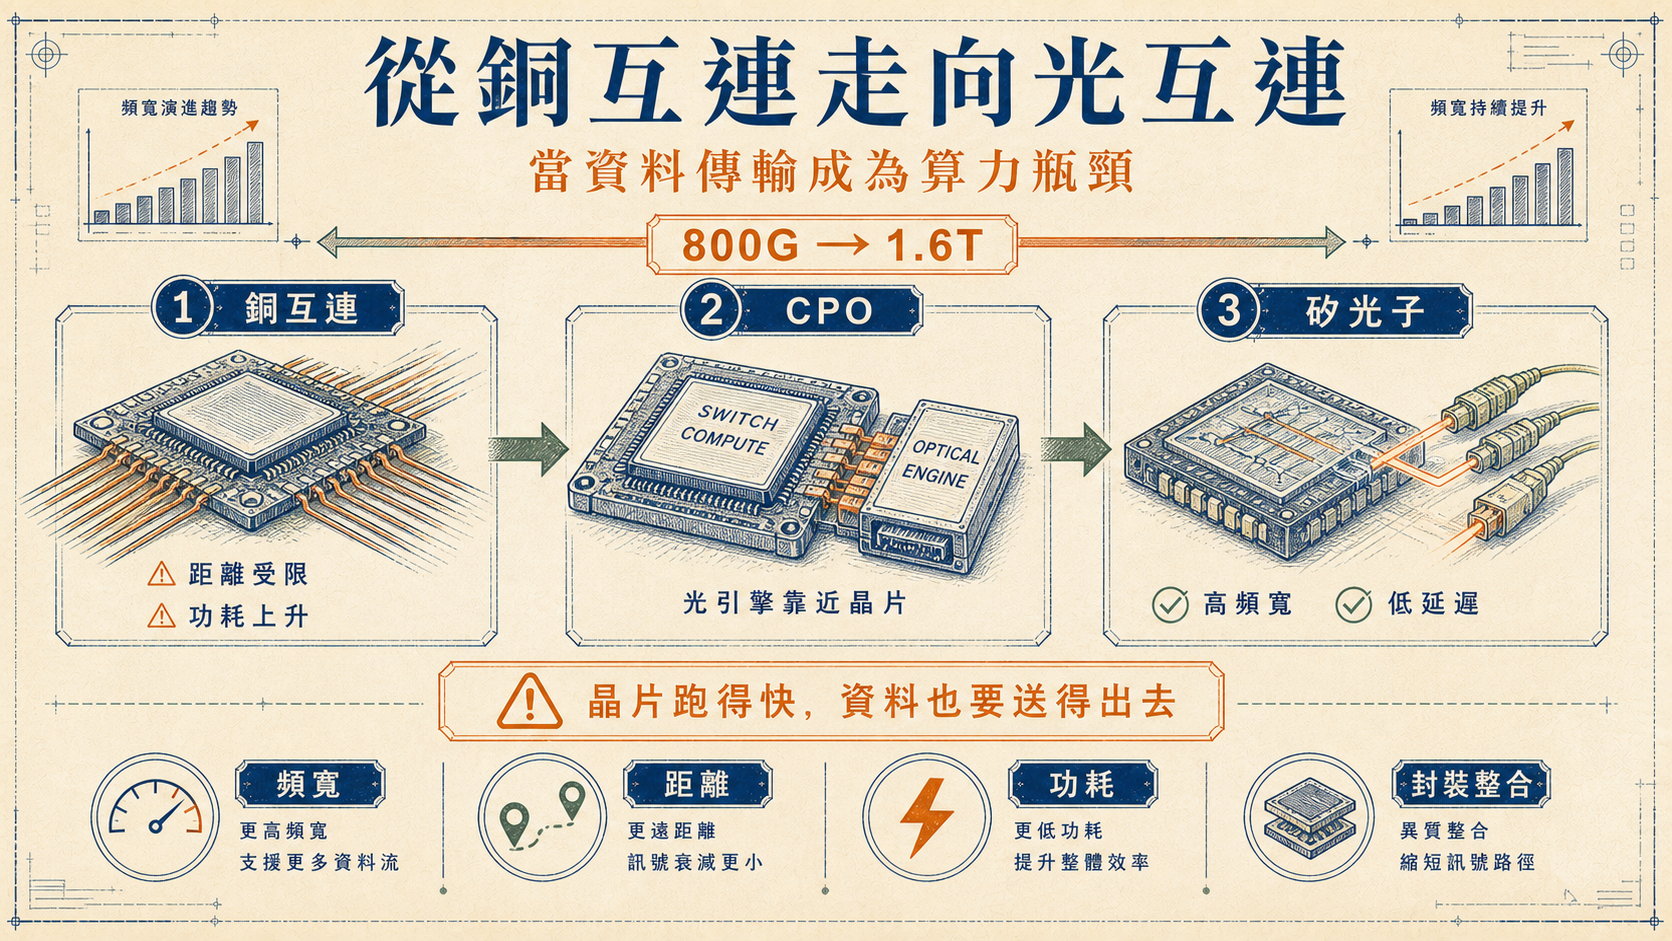
CPO,也就是共同封裝光學,試圖把光引擎放到交換晶片附近,縮短高速電訊號必須走過的距離,再用光纖傳送較長距離資料。矽光子則利用半導體製程整合光學元件,希望在頻寬、密度與成本之間取得平衡。兩者都指向同一件事:當電訊號搬運資料的代價太高,系統就會讓光更靠近運算核心。
但技術方向成立,不代表商業化沒有阻力。光學元件對封裝精度、溫度、耦合效率與測試提出新要求;若雷射或光引擎故障,維修方式也比可插拔模組複雜。供應鏈需要建立新的設備、材料與檢測流程,客戶則要評估可靠度與總持有成本。
因此,分析矽光子題材時,應區分研究能力、送樣、認證與量產營收。公司能展示技術,不等於已進入大型客戶供應鏈;取得小量訂單,也不等於良率足以支撐獲利。真正的轉折通常來自明確平台採用、產能建置與連續幾季的產品組合變化。
💡 給讀者的 Takeaway
- 頻寬升級會讓銅互連的距離、功耗與散熱限制更明顯。
- CPO 與矽光子把光引擎推近運算晶片,但封裝、測試與維修仍是挑戰。
- 技術展示、送樣、認證與量產營收必須分開判讀。
- 傳輸瓶頸的解除,可能創造新的設備與測試需求。
076. 記憶體不只 HBM|邊緣 AI 帶回成熟規格與客製模組
AI 記憶體的故事,不只發生在最高頻寬的產品,也發生在每一台需要本地推論的裝置裡。
HBM 因為與高階 GPU 緊密相連,成為 AI 記憶體最受關注的主角。它透過堆疊與高密度連接提供巨大頻寬,對模型訓練與大型推論至關重要。然而,若 AI 從資料中心走進手機、機器人、車輛與工業設備,需求光譜就會變得更寬。
邊緣裝置通常更重視功耗、體積、耐用度與供應週期。它們可能採用 LPDDR、DDR、NAND 或依用途設計的客製化模組,而不是昂貴的 HBM。工業與車用市場還要求長期供貨、特殊溫度範圍與更嚴格認證。這讓成熟規格與模組設計重新進入 AI 敘事。
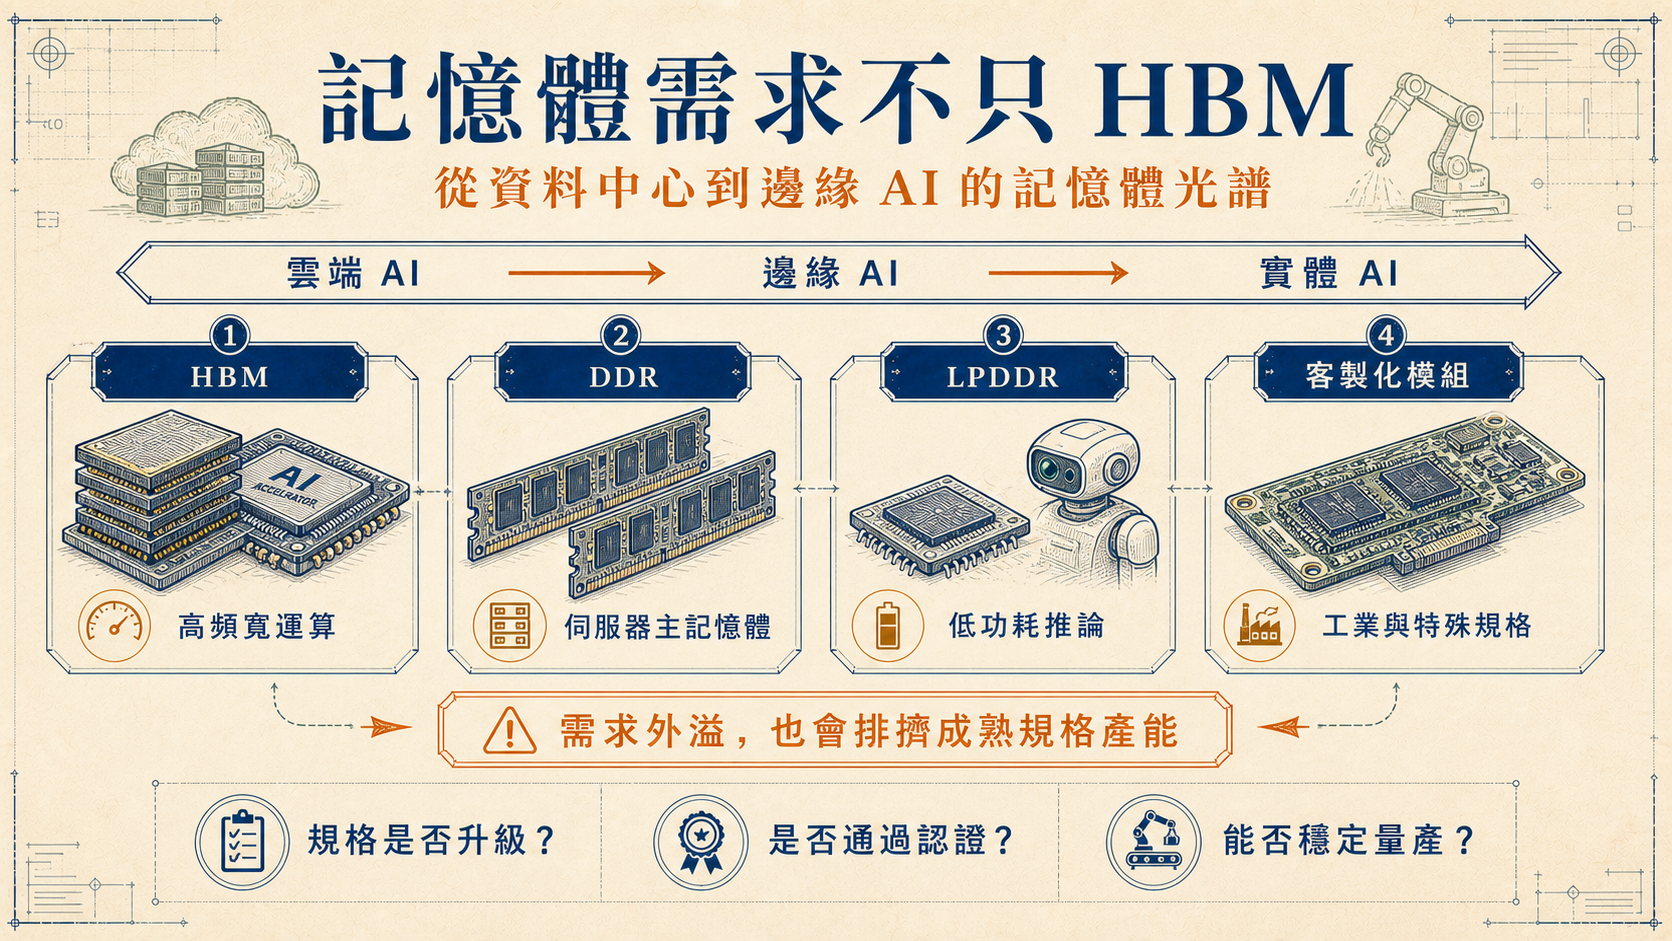
需求外溢也可能造成產能排擠。記憶體廠把資本與產線優先投入高毛利產品時,中階或成熟產品的供給彈性可能下降;若邊緣 AI 同時放量,部分規格便可能出現價格波動。不過,記憶體是高度循環產業,供需緊張往往會刺激擴產與庫存調整,不能把短期缺貨線性外推多年。
客製化模組的價值,在於幫客戶處理料件選擇、韌體、測試、散熱與長期供貨。這類業務未必擁有最先進製程,卻可能因應用碎片化而建立黏著度。真正的競爭力來自理解場景、通過驗證與穩定交付,而不是把標準記憶體貼上 AI 標籤。
判斷相關公司時,可先問三個問題:規格是否因 AI 工作量而實質升級?產品是否已通過終端客戶認證?供應商能否在價格波動中穩定量產並維持毛利?只有三者逐步成立,題材才可能轉成可持續獲利。
💡 給讀者的 Takeaway
- HBM 是資料中心核心,但邊緣與實體 AI 也會需要 LPDDR、DDR 與客製模組。
- 高階產品擴產可能排擠成熟規格,但記憶體循環仍會快速修正供需。
- 模組商的價值來自應用整合、認證與交付,而非單純轉售。
- 觀察需求時要拆分雲端、邊緣與工業場景,不能用同一成長率概括。
087. 從產業趨勢回到投資紀律|必然發生不等於現在值得買
新科技的必然性,不等於獲利兌現的即時性。
這場訪談的產業框架相當清楚:AI 需求會把瓶頸從晶片推向封裝、電力、傳輸與記憶體。問題在於,市場很容易把「方向正確」直接翻譯成「任何價格都可以買」。兩者之間至少還隔著需求、認證、量產與估值四道關卡。
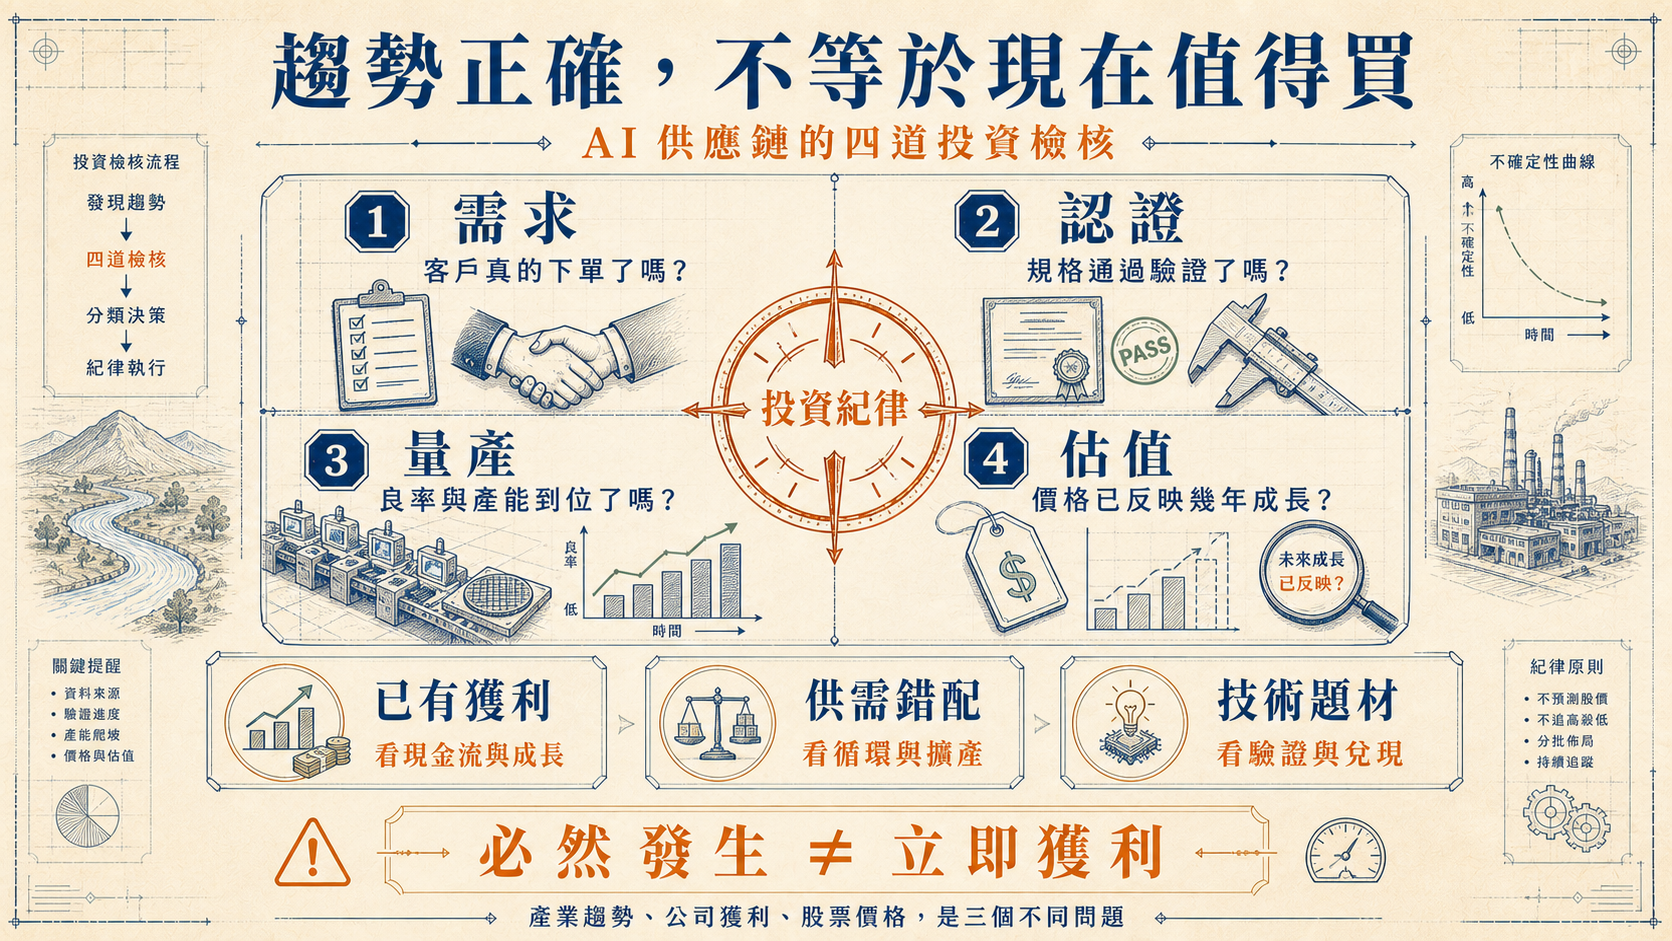
第一道是需求。客戶是真的下單,還是只簽合作備忘錄?訂單是一次性建置,還是可持續消耗?第二道是認證。高階半導體與資料中心零組件通常驗證時間長,未通過認證的產品很難轉成規模營收。第三道是量產。即使取得訂單,良率、產能與資本支出仍會決定公司能否賺錢。第四道才是估值:市場價格已經提前反映多少年的成長?
不同類型公司也不該共用同一把尺。已有獲利的供應商,可觀察營收、毛利率、現金流與市占;因供需錯配受惠的循環股,要關注庫存、報價與擴產速度;技術方向成立但仍在驗證的公司,則更像高風險選擇權,必須承受時程延遲與募資稀釋。
節目中也以「連續 12 次上漲 50%」說明複利威力。數學上,1.5^12 約為 129.7,確實超過百倍;但現實中連續抓中十二次、同時控制回撤與流動性,難度遠高於算式。複利值得理解,卻不該被用來淡化風險。
對一般讀者而言,最有用的做法不是預測每一個短期股價,而是建立可更新的檢核表:產業方向是否仍成立?公司處於驗證、擴產還是收割階段?財報有沒有證實敘事?目前價格是否留下犯錯空間?當答案改變,就應調整判斷,而不是對故事產生忠誠。
AI 基礎設施的擴張可能持續多年,瓶頸也會不斷移動。這讓台灣供應鏈擁有廣泛機會,同時也使市場敘事更容易過度延伸。最好的產業研究,不是把每個新名詞變成推薦,而是知道證據走到哪裡、還缺哪一步。
💡 給讀者的 Takeaway
- 產業趨勢、公司獲利與股票價格是三個不同問題。
- 投資判斷依序檢查需求、認證、量產與估值。
- 已有獲利、循環受惠與技術題材公司,應使用不同估值框架。
- 樂觀情境必須標示來源,並以公司公告、法說與財報持續驗證。
- 本文僅為內容整理與產業分析,不構成任何投資建議。