010. 先拆開「史上最大」|這不是單純的火箭公司上市
SpaceX 預計在 2026 年 6 月 12 日開始交易。依 6 月 3 日公開的發售文件,公司以每股 135 美元發行 555,555,555 股 Class A 普通股,基礎募資規模約 750 億美元,對應約 1.77 兆美元股權價值。若規模與時程不變,它會成為史上最大 IPO。
但截至本文整理的 2026 年 6 月 7 日,6 月 12 日仍是未來日期,最終交易時程、配售與市場價格仍可能變動。讀者應以 SEC 文件與最終 prospectus 為準,而不是把影片標題或二級市場報價當成已完成的事實。
Terry Chen 的影片抓到這次 IPO 最直觀的張力:SpaceX 有全球領先的火箭能力、已規模化的 Starlink,也同時背著極其昂貴的 AI 與太空基礎建設計畫。講者因此認為,135 美元不是便宜價格,並把問題濃縮成「你願不願意用非常高的營收倍數,買一家仍需要大量資本的公司」。
這個切角有用,但還需要再拆細。投資人買到的不是一支火箭,也不是單一產品,而是一個把三種資本週期、三種競爭邏輯與三種風險綁在一起的集團:
- 已經有廣泛用戶與現金流的衛星連網業務。
- 需要持續研發、製造與發射的太空運輸業務。
- 高速成長、同時大量消耗算力與資本的 AI 業務。
所以,這次 IPO 真正的大哉問不是「SpaceX 厲不厲害」。它當然已經完成許多航太產業過去認為做不到的事。問題是:在 1.77 兆美元估值下,未來多少成功已經被提前反映?
本文整理公開文件與影片觀點,不構成投資建議。IPO 最終條件與上市後價格可能快速變動;涉及 pre-IPO、token 或衍生商品時,更要另外確認法律權利與交易對手。
021. 三個 SpaceX|Space、Connectivity、AI 的資本結構
SEC 文件不再把 SpaceX 描述成單一航太公司,而是拆成 Space、Connectivity、AI 三個主要業務。這三塊看似可以互相強化,實際上卻處在完全不同的成熟度。
Connectivity:Starlink 是目前最接近規模化平台的部分
Starlink 透過低軌衛星提供全球連網服務。它的優勢不只是訂閱收入,也包括 SpaceX 能自行製造衛星、安排發射、更新星座與控制終端硬體,形成垂直整合。
在 2025 年的合併口徑裡,Connectivity segment 是主要營收與獲利引擎之一。它證明 SpaceX 並不只靠政府任務或一次性火箭合約,而是建立了可重複收費的網路服務。
但衛星網路並不是純軟體。星座需要持續補發與升級,地面站、終端、頻譜與各國執照也會持續消耗資本。Starlink 的現金流能力重要,卻不能直接等同於高毛利、低投入的 SaaS。
Space:技術護城河很深,資本週期也很長
Space segment 包含 Falcon、Dragon、Starship、政府與商業發射,以及相關太空基礎設施。可重複使用火箭降低了發射成本,也替 Starlink 提供其他競爭者難以複製的內部運輸能力。
這是 SpaceX 最鮮明的技術資產,但 Starship、發射場、製造設備與未來太空資料中心都需要長期投入。太空任務還受到事故、監管、天候、供應鏈與任務延遲影響,不會像雲端服務一樣平滑擴張。
AI:最大選擇權,也可能是最大資金缺口
SpaceX 在 2026 年 2 月 2 日完成 xAI 併入,讓 Grok、X、Colossus 計算基礎設施與未來 orbital data center 構想進入同一公司。官方的整合論述,是把算力、衛星網路、能源、火箭與資料中心放進一套垂直系統。
影片把 xAI 稱為 SpaceX 最大的「破口」,理由是 AI 訓練與推論需要 GPU、電力、資料中心、研發與人才,而商業化仍在追趕前沿競爭者。這是一個有立場但合理的風險提示:投資人不能只想像 Starlink 的成熟收入,也要承擔 AI 資本支出與競爭結果。
三個引擎的互補性是真實的:Starlink 可以帶來連線與現金流,Space 負責運輸與衛星部署,AI 則可能提高網路、機器人與太空基礎設施的價值。問題在於,互補性不保證每一項投資都能產生高報酬,更不保證它們應該被給予同一種估值倍數。
032. 財務不是「賺不賺」二選一|營運現金與資本支出的拉扯
公開文件顯示,SpaceX 2025 年合併營收約 187 億美元,高於 2024 年約 153 億美元與 2023 年約 104 億美元。成長很快,但同一份資料也顯示,AI segment 在 2025 年產生龐大營業虧損;Space 與 Connectivity 的獲利能力,需要同時支撐 Starship、衛星、AI compute 與其他長期計畫。
影片用一句話總結:「星鏈很賺錢,但賺來的錢還不足以支付未來 AI 資本支出。」這句話不應被理解成 SpaceX 即將沒有現金,而是指出自由現金流與融資需求的結構。
截至 2025 年底,文件列出的現金、約當現金與短期投資合計約 159 億美元,總負債約 282 億美元;公司在 xAI 交易後也安排大型 bridge facility。另一方面,IPO 預計帶來約 728 億美元淨收入,足以明顯改變資產負債表與投資速度。
真正需要觀察的是資本支出的去向與回收期:
- Starlink 新一代衛星與全球網路能否持續增加高品質訂閱收入。
- Starship 能否從密集測試進入可靠、可重複且具商業效率的運輸。
- AI compute 投入能否轉成 Grok、企業服務、X 商業化或算力租賃收入。
- orbital data center、月球與火星計畫是否仍停留在長期選擇權。
adjusted EBITDA 為正,不代表自由現金流一定強;淨損也不代表核心業務沒有價值。對這類高折舊、高 capex 公司,應同時看營運現金流、資本支出、股權稀釋、債務、segment economics,以及管理層對未來資金的配置。
043. $135 怎麼讀|95 倍營收不是答案,而是一串假設
用約 1.77 兆美元估值除以 2025 年約 187 億美元營收,得到約 95 倍市銷率。影片用這個倍數提醒散戶價格很高,方向是對的,但倍數本身不是結論。
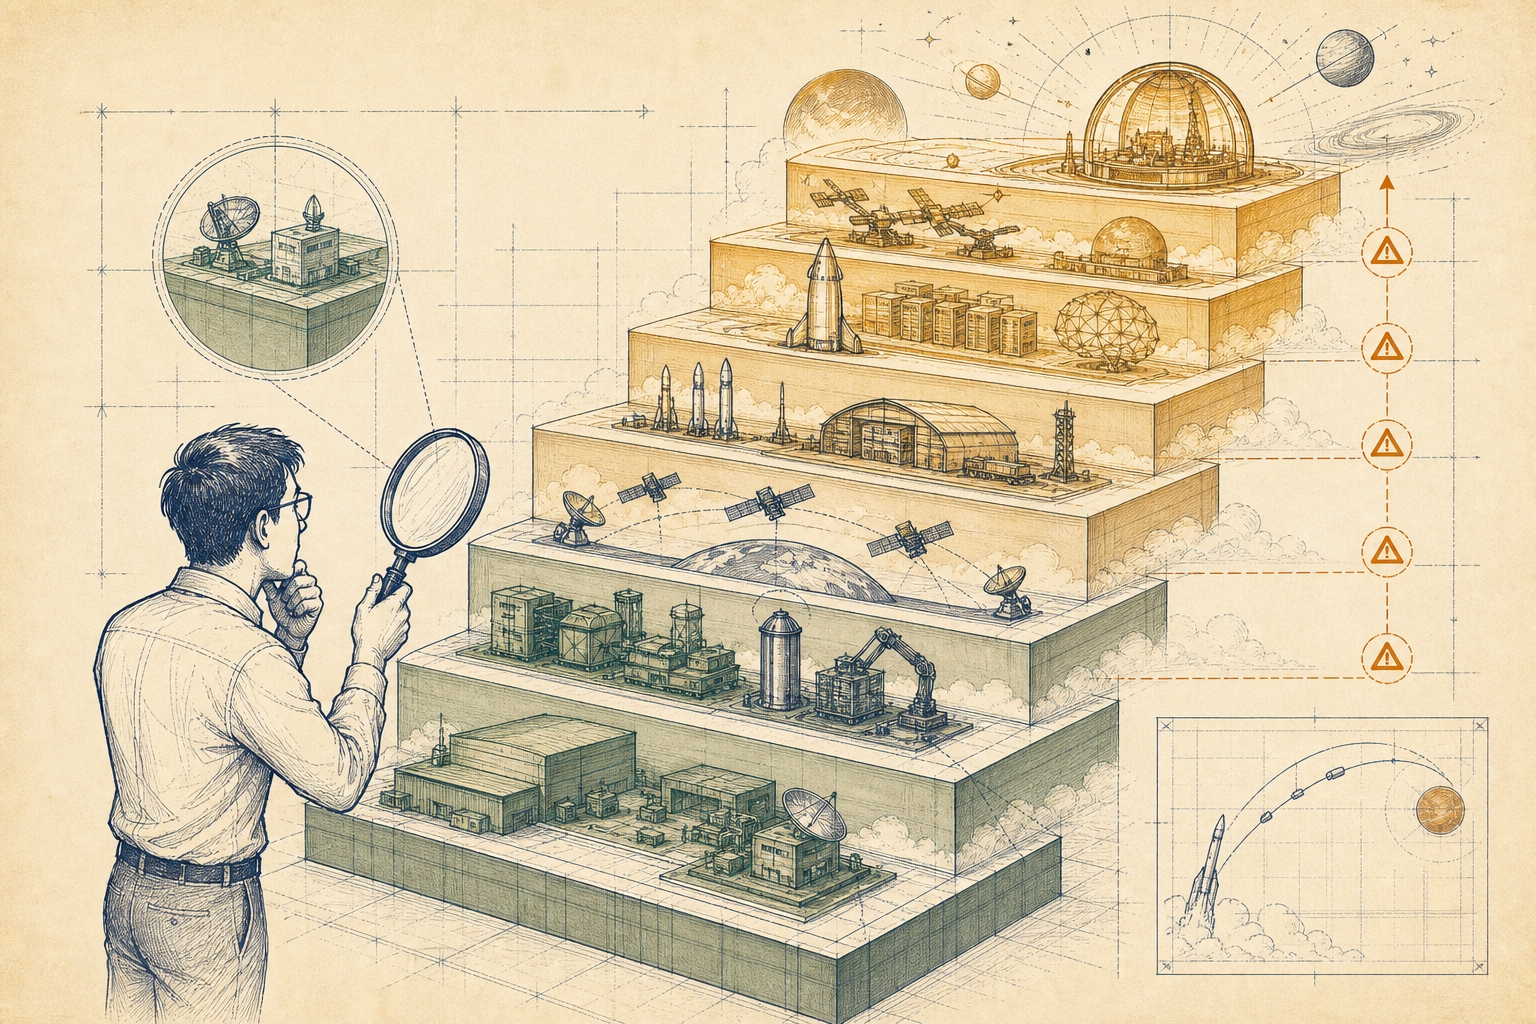
95 倍代表市場不是只在買 2025 年的公司,而是在提前支付一整串成功情境:
- Starlink 用戶、ARPU 與企業/政府市場持續擴張。
- 衛星補發、終端補貼與頻譜成本不會吞掉大部分經濟利益。
- Starship 達到可靠、低成本、高頻率發射。
- xAI 能縮小與主要模型公司的商業差距。
- 大型 AI 資本支出最終形成可防守的收入與現金流。
- orbital compute、月球與火星相關業務從故事變成市場。
這些假設並非不可能,但越高的價格,留給執行失誤的空間越小。若營收持續高速成長,今天看似誇張的倍數可能快速下降;若 Starship 延遲、AI 投入回報不佳或監管提高成本,估值也可能在營運仍成長時大幅收縮。
影片講者猜測 6 月 12 日上市後可能先大漲、再回落,甚至跌破 135 美元。他也明確表示這是「瞎猜」,不是投資建議。這類首日價格預測沒有足夠資訊可以驗證,應視為情緒場景,不是估值模型。
更好的問題不是猜第一天漲跌,而是先寫下自己願意為哪些結果付錢。若買入理由是 Starlink,就要追蹤訂閱、單位經濟與衛星支出;若買入理由是 xAI,就要追蹤模型採用、收入、算力效率與客戶集中;若理由是 Starship,就要追蹤測試與商業任務里程碑。
054. 低流通不只代表稀缺|上市初期波動與治理權
基礎發行 5.556 億股,相對預計上市後約 131 億股流通股,只占約 4.2%。這個比例確實可能造成上市初期供給偏薄,放大追價、配售落差與價格波動。
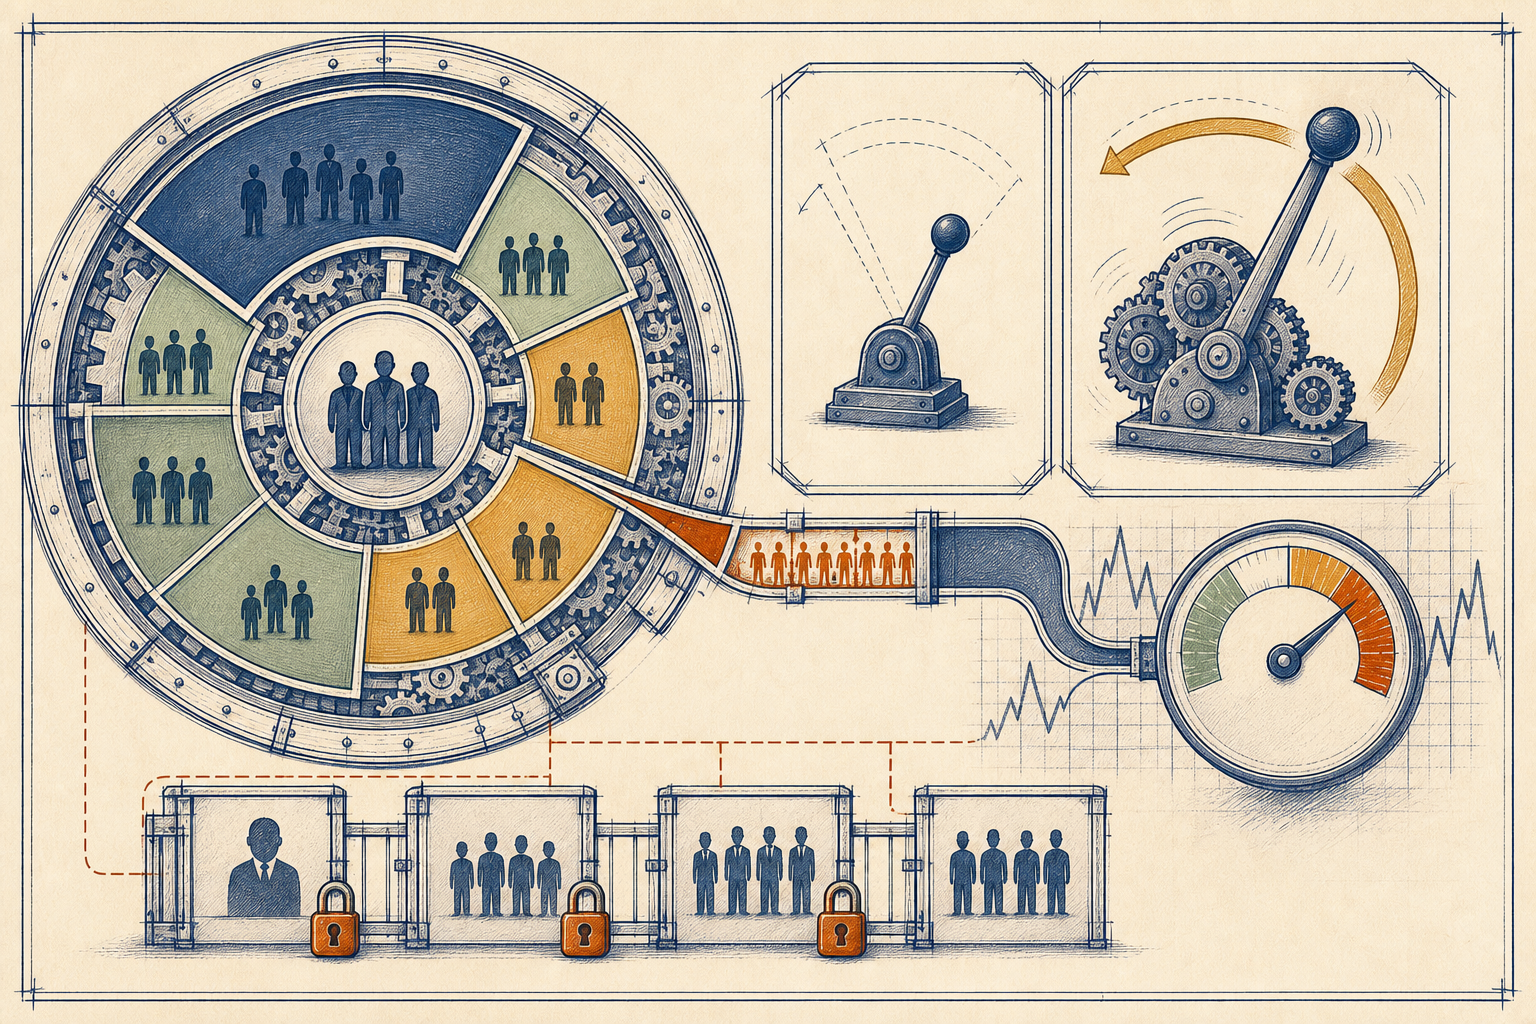
但影片把 135 美元與內部人「6.48 美元成本」直接比較,進而描述成散戶替內部人接盤,這裡需要更謹慎。SEC 文件列出的低價數字,可能涉及不同批次 option 的 exercise price、RSU、歷史融資與股票分割後的會計呈現,不等於所有內部人都以同一價格買到與 IPO 完全相同的股份。
以 2026 年 3 月 31 日資料為例,公開摘要區分 Class A 與 Class B 未行使選擇權,兩者 weighted-average exercise price 也不同。把 option exercise price 當成全體股東的平均購買成本,會混淆員工薪酬、歷史風險與 IPO 普通股定價。
真正該注意的是治理權。SpaceX 採 Class A/Class B 雙層股權;Class B 每股擁有更高投票權,Elon Musk 在 IPO 後仍預計控制多數投票權與 Class B 董事席次。文件也明確稱公司將成為 Nasdaq 規則下的 controlled company,並可能使用部分治理豁免。
這表示公開市場投資人取得經濟曝險,不代表取得對等治理影響力。當公司需要在短期獲利、AI 投入、Mars 任務、關係人交易與控制人願景之間做選擇時,小股東能施加的制衡有限。
低流通的另一面是 lock-up 解除後的供給。實際限制條件因股東、證券類型與協議而異,不能簡化成固定「50 天後全部可以賣」。投資人應直接看最終 prospectus 的 lock-up、轉換、option 與註冊權條款。
065. SpaceX 與 Tesla|有關係,不等於會合併
影片後半花了不少篇幅回答 Tesla 股東最在意的問題:SpaceX 上市會不會抽走 Tesla 資金?兩家公司是否可能合併?
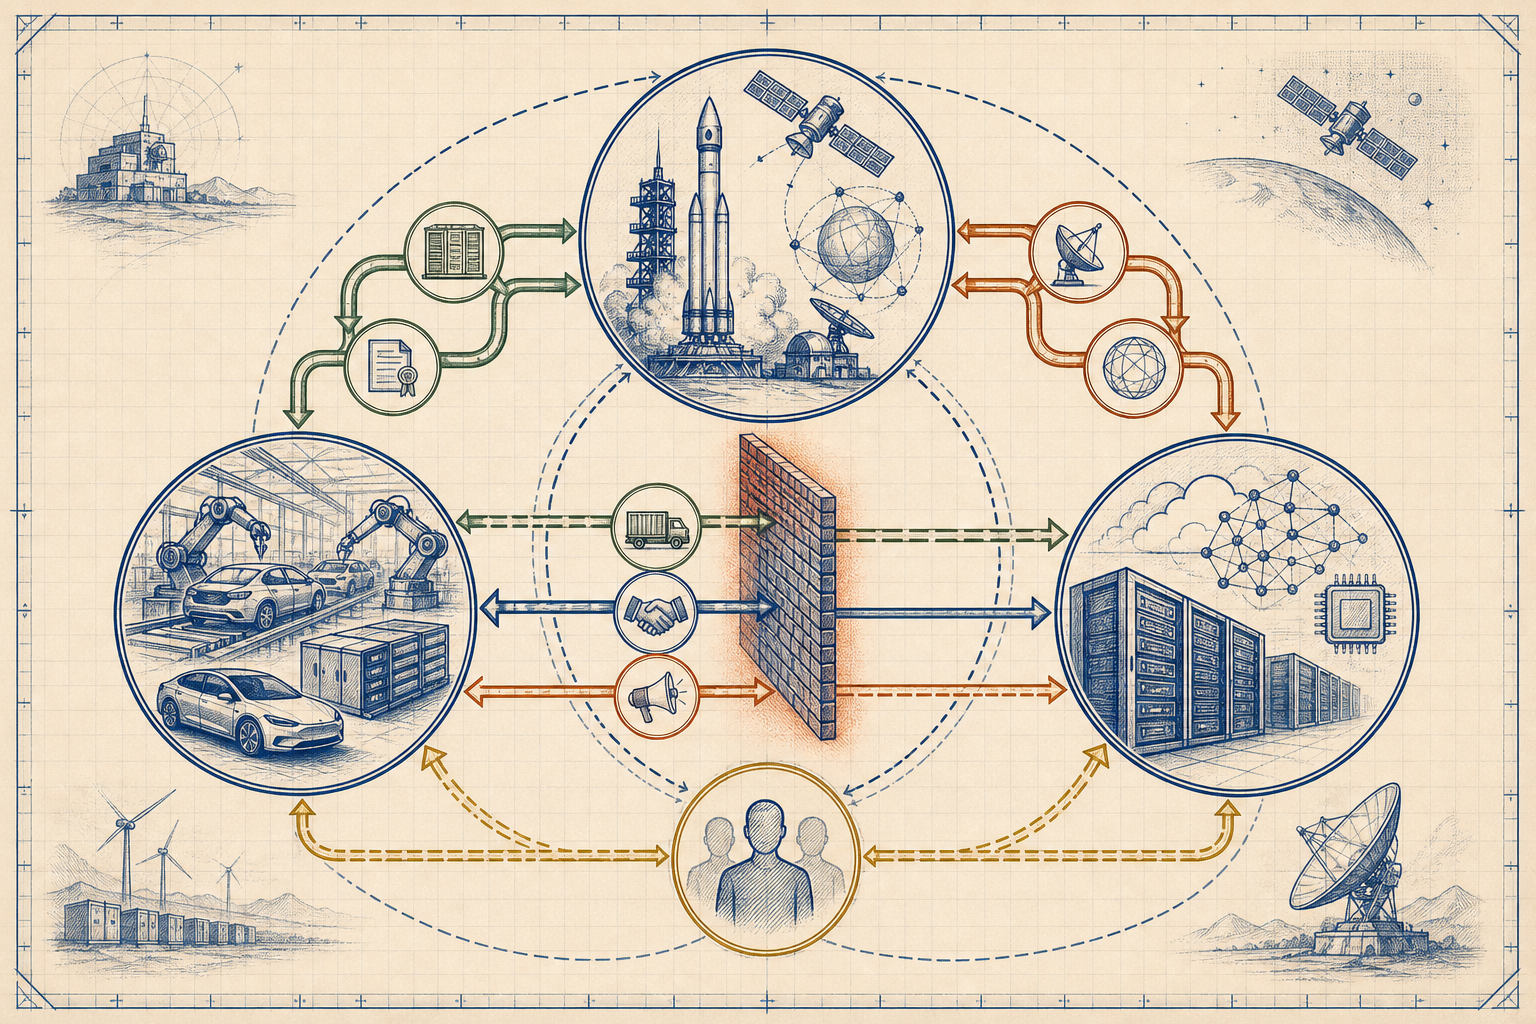
兩家公司確實有關係。SEC 文件顯示,Tesla 在 IPO 後持有少於 1% 的 SpaceX Class A 股份;雙方也存在廣告、零件、能源、Megapack、授權與其他交易。xAI 併入後,Tesla 與 SpaceX 的商業連結又多了一層。
但「有協同」與「適合合併」是兩回事。
SpaceX 深度參與美國國防、政府任務與敏感航太技術;Tesla 則在全球製造、車輛資料、能源與中國市場有重要業務。任何合併都會牽涉董事會、少數股東、公平性意見、關係人交易、反壟斷、國安、資料與跨境監管。
Elon Musk 也不能只憑共同控制就完成交易。Tesla 是獨立上市公司,合併條件必須對 Tesla 股東具備可辯護的利益,並通過相應公司治理程序。
影片認為 SpaceX 與 Tesla 股價未來可能因共同控制人、供應關係與 AI 敘事而連動,這是合理假設,但不是穩定相關性。短期資金輪動、Musk 相關新聞與風險偏好可能讓兩者同漲同跌;長期而言,兩家公司仍有不同收入、成本、監管與執行路徑。
因此,持有 Tesla 不能被當成持有 SpaceX 的等價替代。Tesla 的少數 SpaceX 持股與商業往來可能帶來間接利益,但其價值占 Tesla 整體估值多少,需要單獨計算。
076. pre-IPO 不只一種|先確認你買到什麼法律權利
影片最後約三分鐘轉入派網推廣,介紹 SpaceX 與 Tesla 倉位、交易金與所謂 pre-IPO token。這一段是商業合作內容,應與前面的公司分析分開閱讀。
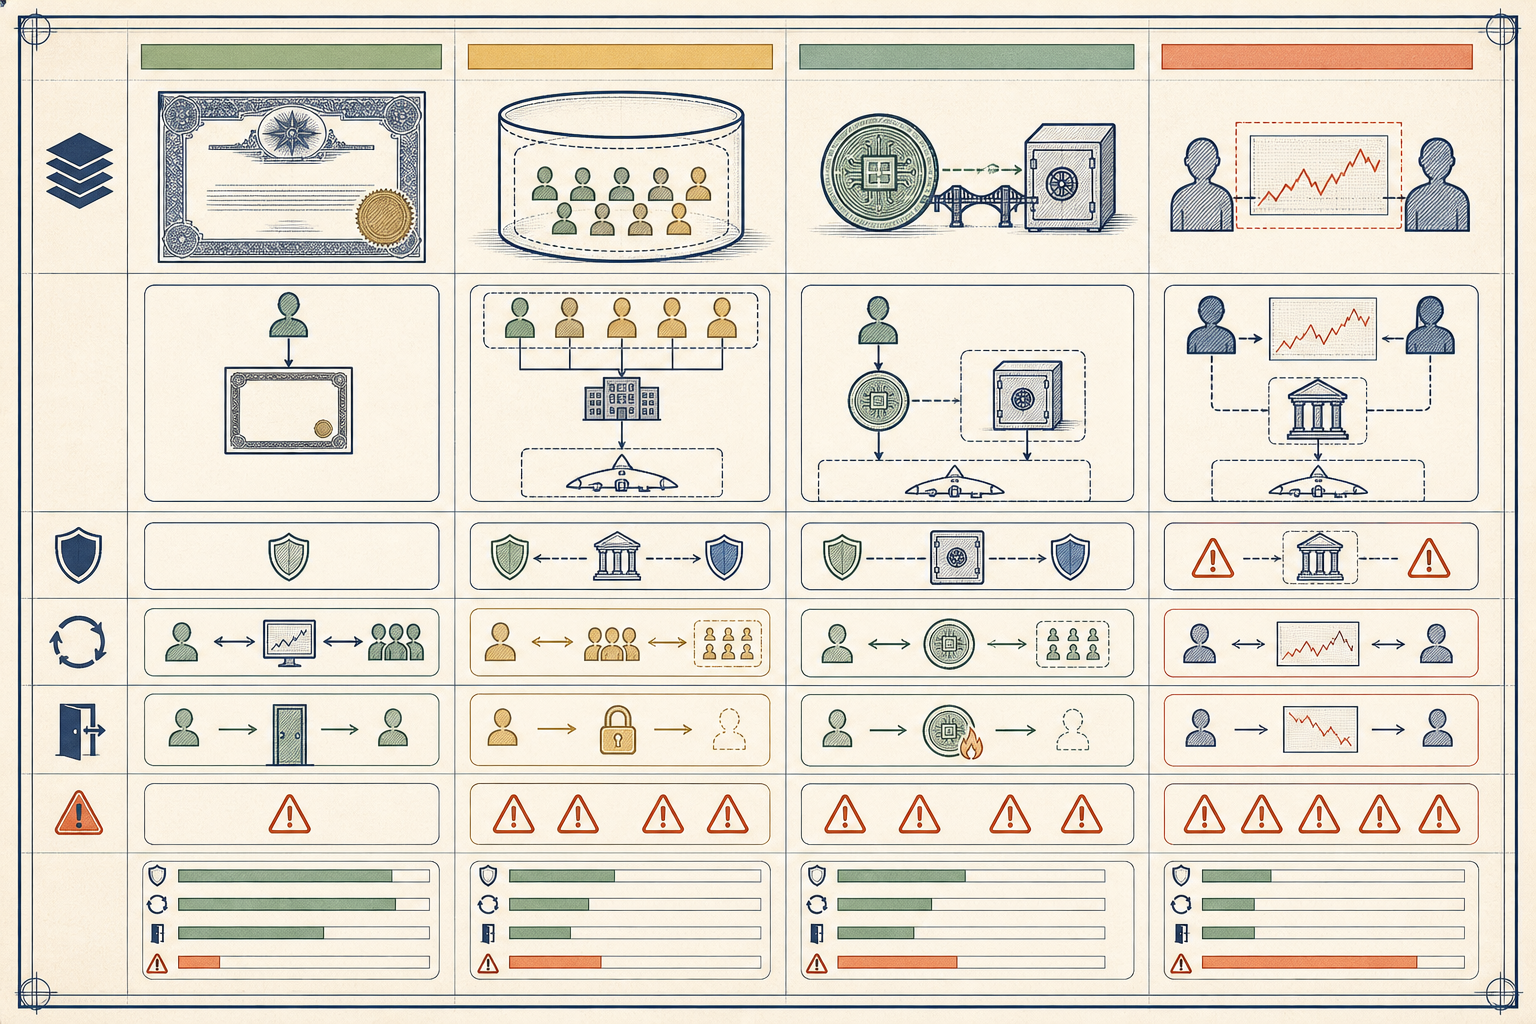
一般人看到「參與 SpaceX pre-IPO」,可能實際接觸到四種完全不同的產品:
- IPO allocation:透過承銷或券商獲配正式發行的普通股。
- SPV/基金份額:持有一個載具,載具再持有公司股份。
- Tokenized exposure:由平台、託管人或特殊結構聲稱對應股票價格或未來兌換。
- 衍生合約:只結算價格差,不持有底層股份。
四者在股東權、投票權、股息、託管、破產隔離、流動性、轉讓限制、兌換條件、司法管轄與交易對手風險上都不同。「一比一」可能描述價格追蹤或平台承諾,不必然代表使用者在公司股東名冊上直接持有一股。
在使用任何產品前,至少要確認:
- 底層資產由誰持有,能否查核。
- 使用者是 beneficial owner、基金受益人,還是平台債權人。
- 上市後兌換普通股是權利、選項,還是平台自行決定。
- 若平台、SPV 或託管人倒閉,資產是否隔離。
- 商品對台灣使用者是否合規,以及爭議由哪個司法管轄。
- 價格、手續費、價差、鎖定期與贖回門檻。
促銷金額與免費體驗券不能替代上述查核。產品名稱裡有「SpaceX」或「pre-IPO」,不代表法律權利與 IPO 股票相同。
087. 真正的判斷題|把「相信 Musk」改成可驗證清單
SpaceX 的投資故事很容易被兩種極端帶走:一邊只看火星、AI 與全球網路,認為任何價格都合理;另一邊只看高倍數與內部人低成本,直接把 IPO 定義成接盤。
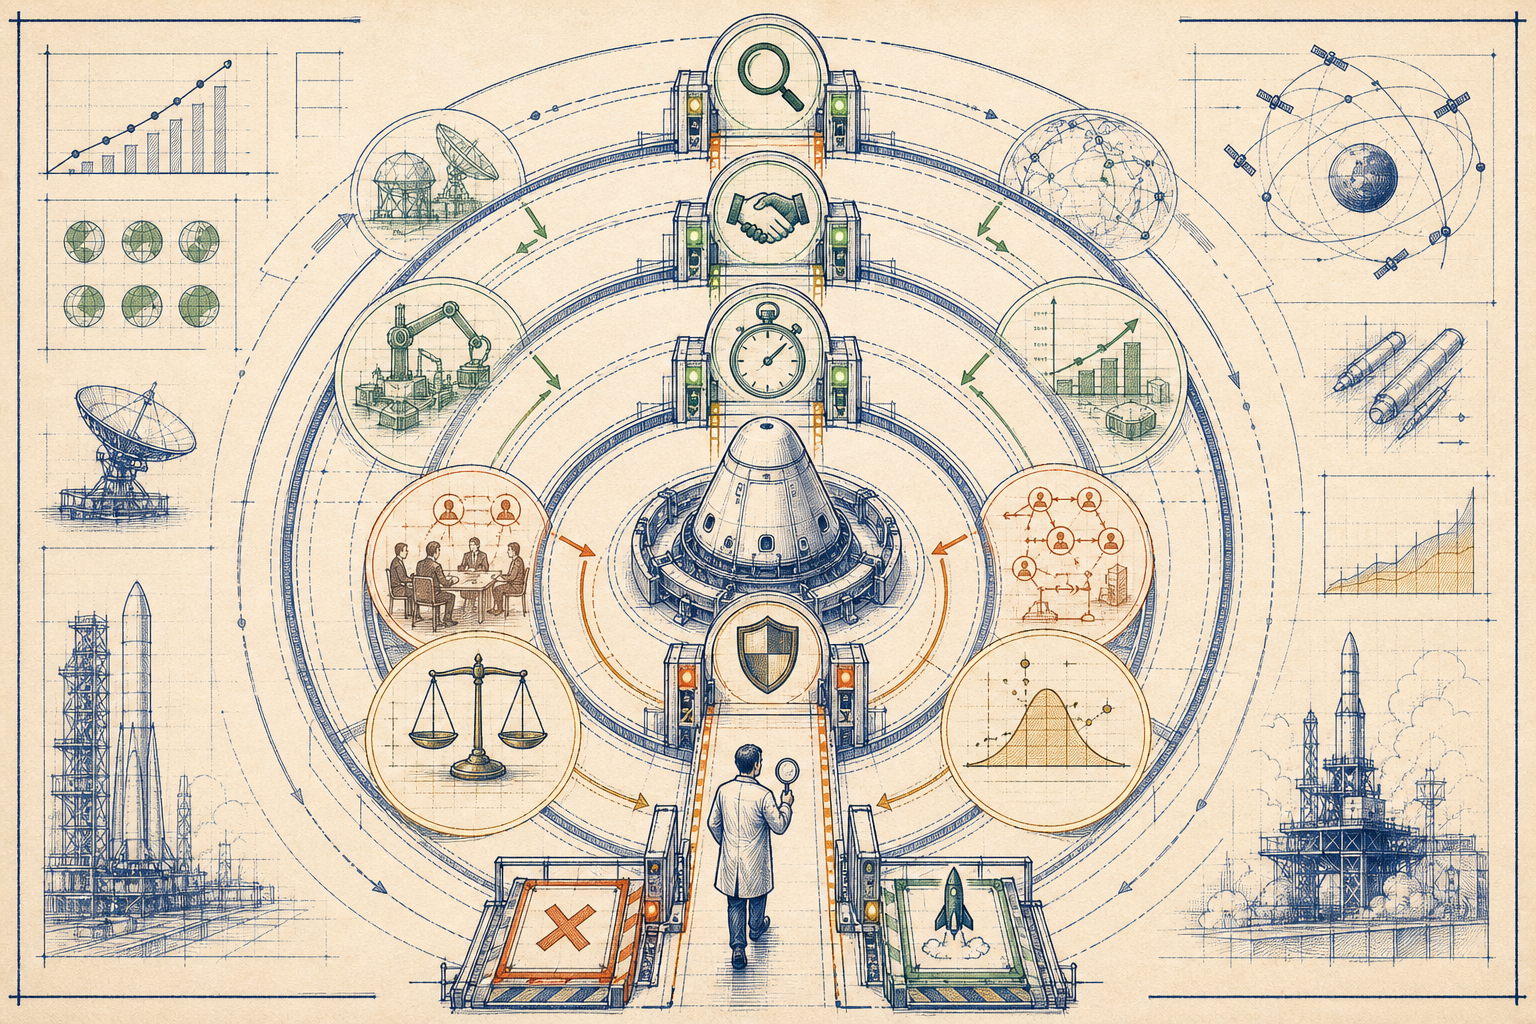
更有用的方法,是把信念拆成可追蹤的問題。
需求
Starlink 的消費、企業、航空、海運、政府與 direct-to-device 市場,是否能在競爭與監管下持續成長?成長是否帶來更好的單位經濟,而不只是更多衛星與補貼?
執行
Starship 能否達成可靠重複使用與商業任務節奏?衛星、終端、發射場與 AI data center 是否按里程碑交付?
資本效率
每增加一美元 capex,能帶來多少可持續收入與現金流?AI、Starship 與 orbital compute 的支出回收期有多長?若資本市場轉弱,公司是否仍能維持計畫?
治理
雙層股權、controlled company 豁免、關係人交易與控制人兼任多家公司,會如何影響資源分配?公開投資人是否接受有限的治理影響力?
價格
在 1.77 兆美元估值下,自己的報酬需要哪些營收、利潤與時間假設?若其中一項延遲三年,估值還能成立嗎?
影片最值得保留的提醒,是不要只因為 SpaceX 偉大就忽略價格;但也不必把高估值直接等同於沒有價值。這次 IPO 的特殊之處,正是它把已證明的工程能力、正在成長的網路業務、尚未證明的 AI 經濟性,以及非常長期的太空願景一起定價。
截至 2026 年 6 月 7 日,市場還沒有給出上市後答案。6 月 12 日若如期交易,首日漲跌只會反映短期供需與情緒,不會立刻證明 1.77 兆美元究竟便宜或昂貴。真正的答案,仍要由往後數年的營運、資本配置與治理紀錄慢慢交付。
影片來源: Terry Chen 泰瑞|SpaceX IPO:史上最大賺錢機會?你敢接盤嗎?
主要核對資料: