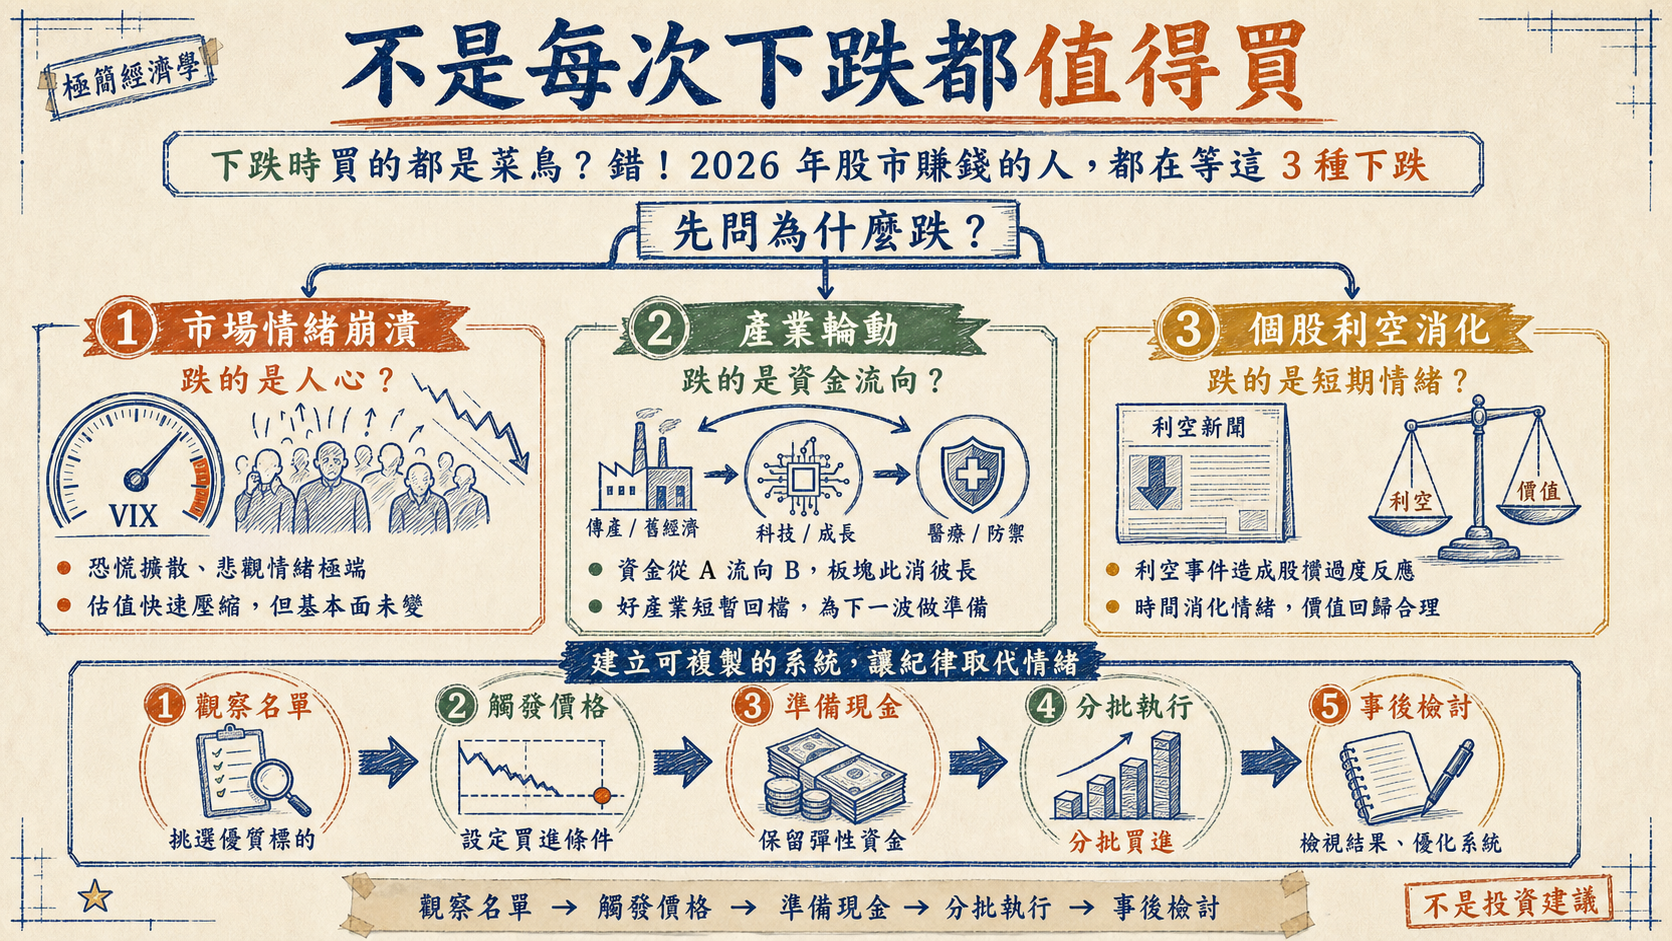
0. 先問跌的是什麼|真正的問題不是「能不能抄底」,而是「這次跌掉的是價格、情緒,還是價值」
這支來自 極簡經濟學的影片,表面上在談 2026 年股市下跌時該不該買,實際上它想拆掉一個很常見的錯覺:只要價格下跌,就自動代表便宜;只要敢在下跌時買,就自動比別人勇敢。
影片的核心判斷更冷靜:下跌本身沒有意義,關鍵是下跌的原因。如果跌的是人心,資產價值沒有被破壞,那可能是機會;如果跌的是產業位置、商業模式或企業獲利能力,那可能只是市場提前反映現實。
所以這篇導讀不會把它整理成「看到下跌就買」的口號,而是把影片提出的三種下跌拆成一套可檢查的框架:市場情緒崩潰型、產業輪動型、個股利空消化型。本文只做內容整理與風險分析,不構成投資建議;文中提到的數字、產業與案例,皆為影片作者的主張與示例,實際操作仍需自行驗證。
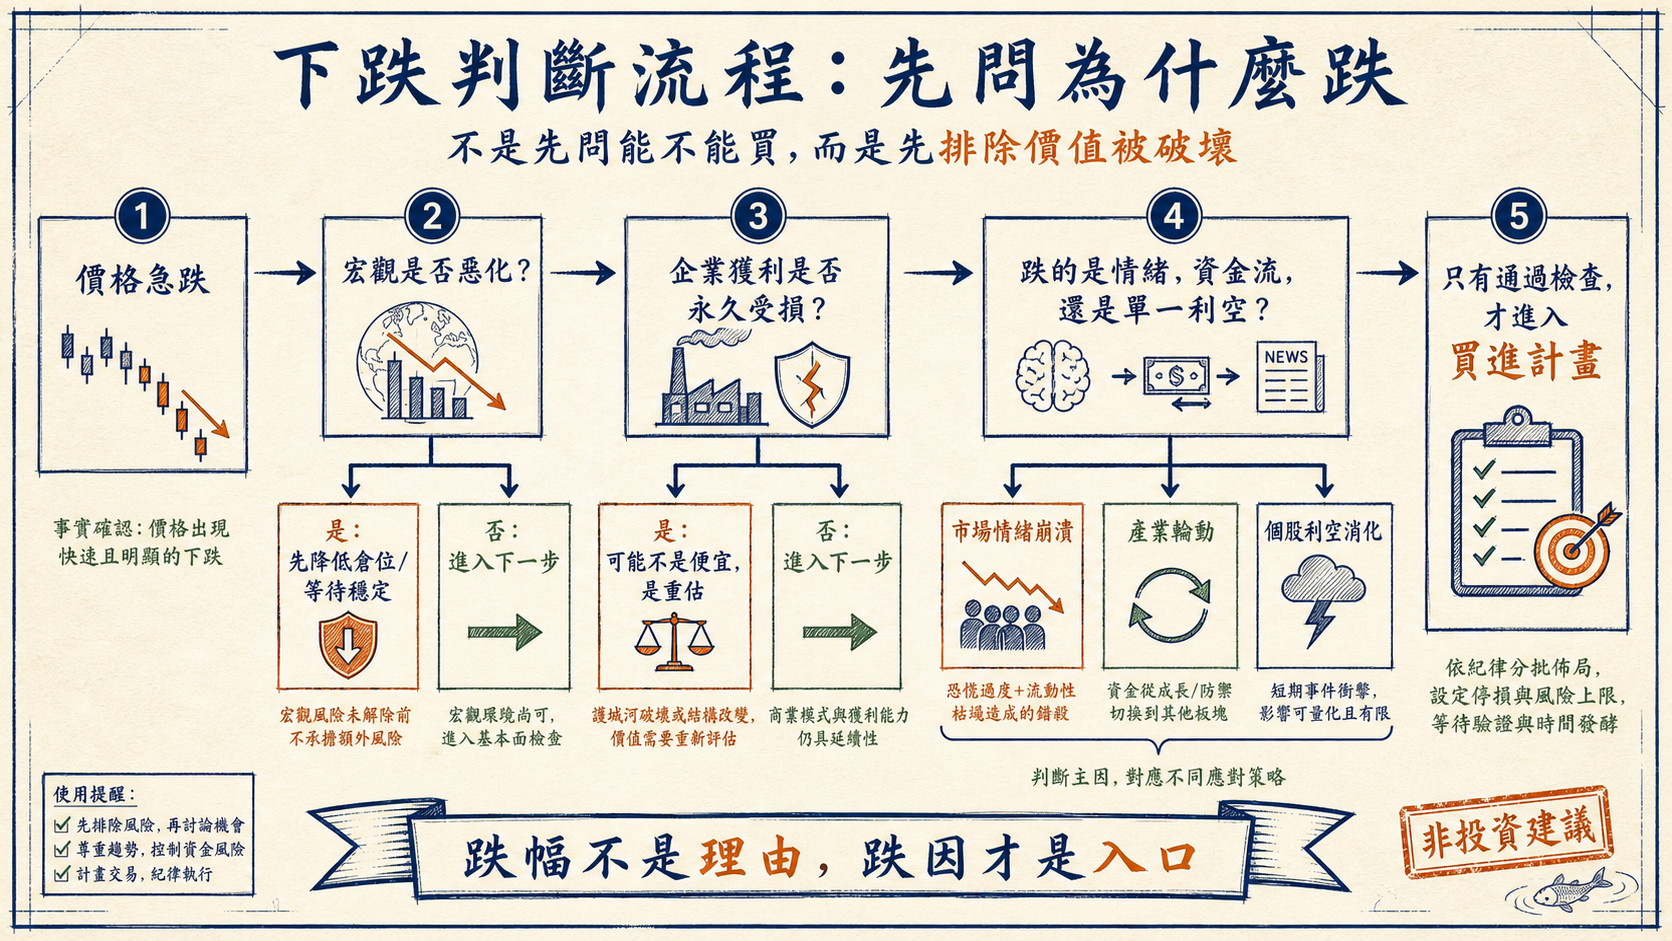
影片前半段最值得抓住的一句話,不是「下跌時要勇敢」,而是「先問為什麼跌」。這個順序很重要。一般人看到下跌,最直覺的反應是問自己:現在是不是便宜?是不是該買?會不會再跌?但這些問題都太早了。因為在不知道下跌原因之前,價格本身只是訊號,不是答案。
同樣是下跌 20%,背後可能是三種完全不同的事情。第一種是市場把恐慌定價得太滿,短期價格跌過頭,但資產本身仍能產生現金流。第二種是資金從某個產業撤出,市場風格換邊,原本被冷落的產業進入估值壓縮期。第三種是單一公司遇到壞消息,市場先用極端價格反映不確定性,之後才慢慢分辨它到底是一次性事件,還是長期價值受損。
反過來說,也有一些下跌不該被浪漫化。宏觀經濟真的惡化、企業獲利大幅下修、信用市場開始出現壓力、商業模式被新技術淘汰,這些都不是「市場誤會了我喜歡的股票」。在這些情況裡,價格下跌可能不是折扣,而是市場正在把更差的未來現金流折現回今天。
所以完整流程應該是:
- 先確認下跌是否快速、明顯、足以讓市場情緒失衡。
- 再看宏觀經濟是否同步惡化,避免把真正衰退誤認成恐慌。
- 再看企業獲利能力是否永久受損,避免把價值毀損誤認成便宜。
- 接著分辨主因:是情緒、資金輪動,還是單一利空。
- 最後才進入買進計畫,而不是用跌幅本身當行動理由。
這套順序讓「逢低買進」從一句容易誤用的口號,變成一個有門檻的判斷流程。它要求投資人先做排除題,再做選擇題;先保護自己不要買錯,再討論要不要買進。
1. 市場情緒崩潰型下跌|跌的是人心,不一定是企業價值
第一種下跌,是整個市場因為恐慌而一起殺低。影片用 2020 年 3 月疫情爆發、2022 年聯準會快速升息作為例子:當時市場跌得很急,新聞標題充滿悲觀,投資人擔心經濟衰退、流動性收縮或未知風險,於是先賣再說。
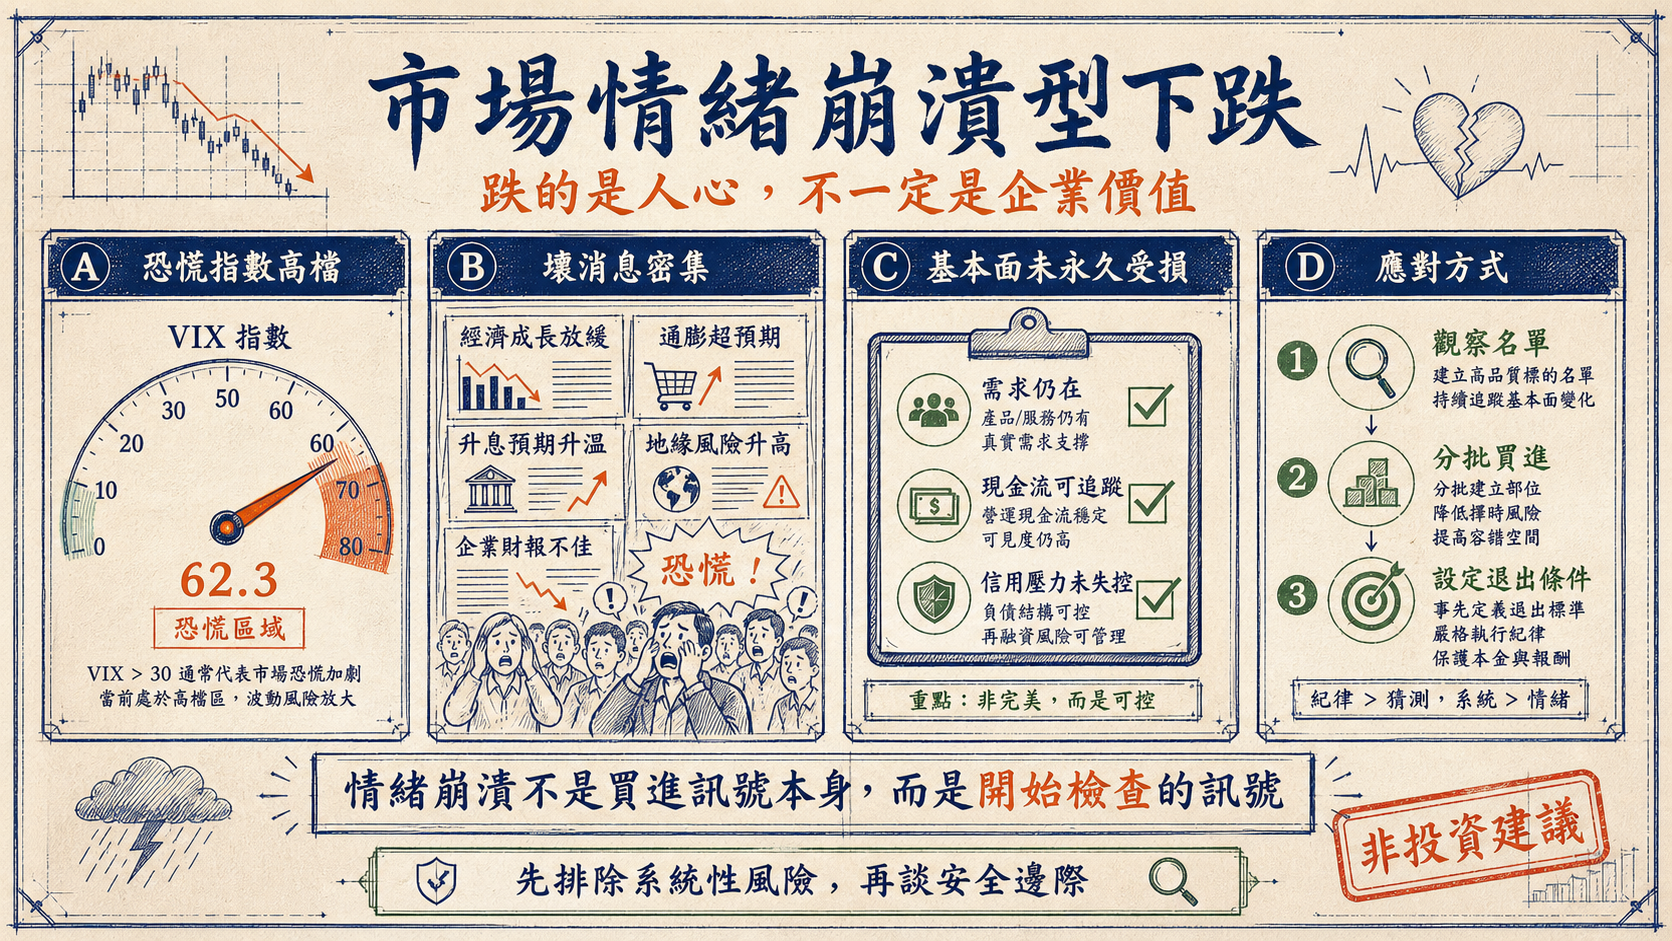
這類下跌的特徵,不是單一公司突然變差,而是整個市場的風險偏好被壓扁。好公司、普通公司、甚至防禦型資產都可能被一起拋售。價格跌得快,不是因為每一家企業的現金流都同時毀掉,而是投資人急著降低曝險。
影片提醒,這類機會通常伴隨幾個訊號:恐慌指數升高,媒體敘事極度悲觀,市場估值快速壓縮,但企業基本面還沒有同步出現永久性破壞。作者也提到,當 VIX 站上高檔時,歷史上常常對應到未來一年較好的風險報酬;這種統計只能當作背景,不應被解讀成保證。
真正困難的地方在心理。市場情緒崩潰時,買進看起來最合理,體感卻最不合理。你看到的不是折扣,而是壞消息、帳面虧損和身邊人的退場。影片因此把重點放在「事前準備」:若等到恐慌來臨才開始找標的,決策很容易被情緒推著走。
這一類下跌值得問三個問題:
- 這次下跌是否由流動性、政策或短期恐慌主導,而不是由企業永久失去獲利能力主導?
- 你想買的標的,基本面是否仍在合理範圍?
- 如果價格繼續往下 10% 或 20%,你是否仍知道自己為什麼持有?
能回答這三題,下跌才可能從「看起來便宜」變成「可以被分析」。
更細一點看,市場情緒崩潰通常會同時出現「資訊過載」和「時間壓縮」。資訊過載是新聞、社群、券商報告、總經數據一起湧來,每一條都像在提醒你風險還沒結束。時間壓縮是市場每天都在重估,價格用幾天走完平常幾個月的波動,讓投資人覺得如果今天不做決定,明天就會被市場拋下。
這正是影片強調系統的原因。若沒有事前觀察名單,你會在最不適合做研究的時候做研究;若沒有觸發價格,你會把每一次反彈都當成錯過,或把每一次破底都當成災難;若沒有現金配置,你就算看出機會,也沒有能力行動。
市場情緒崩潰型下跌要買的不是「低點」,而是「恐慌過度定價」。這兩者不一樣。低點只有事後才知道,恐慌過度定價則可以用跡象判斷:估值快速壓縮、媒體敘事一面倒、資金倉促撤退,但企業需求、現金流、資產負債表並未同步失控。
影片裡提到 VIX 等恐慌指標,可以幫助投資人辨識環境,但指標不能替代研究。VIX 高,不代表每個標的都值得買;市場跌,也不代表你的標的被錯殺。比較穩健的用法,是把恐慌指標當成「開始檢查」的提醒,而不是直接買進的按鈕。
這類下跌最需要防範兩個錯誤。第一個錯誤是過早把子彈打完,因為恐慌下跌常常會有二次、三次探底。第二個錯誤是把任何反彈都當成確認,忽略基本面還沒穩定。真正成熟的做法,是承認自己抓不到最低點,用分批、停損風險、現金管理把判斷錯誤的代價壓下來。
2. 產業輪動型下跌|資金離開一個產業,不代表這個產業永遠失去價值
第二種下跌,是產業輪動。影片的說法是,資金常常從一個熱門題材流向另一個熱門題材。當市場焦點轉移時,原本被追捧的產業可能會被冷落很久,股價表現落後,估值也被壓縮。
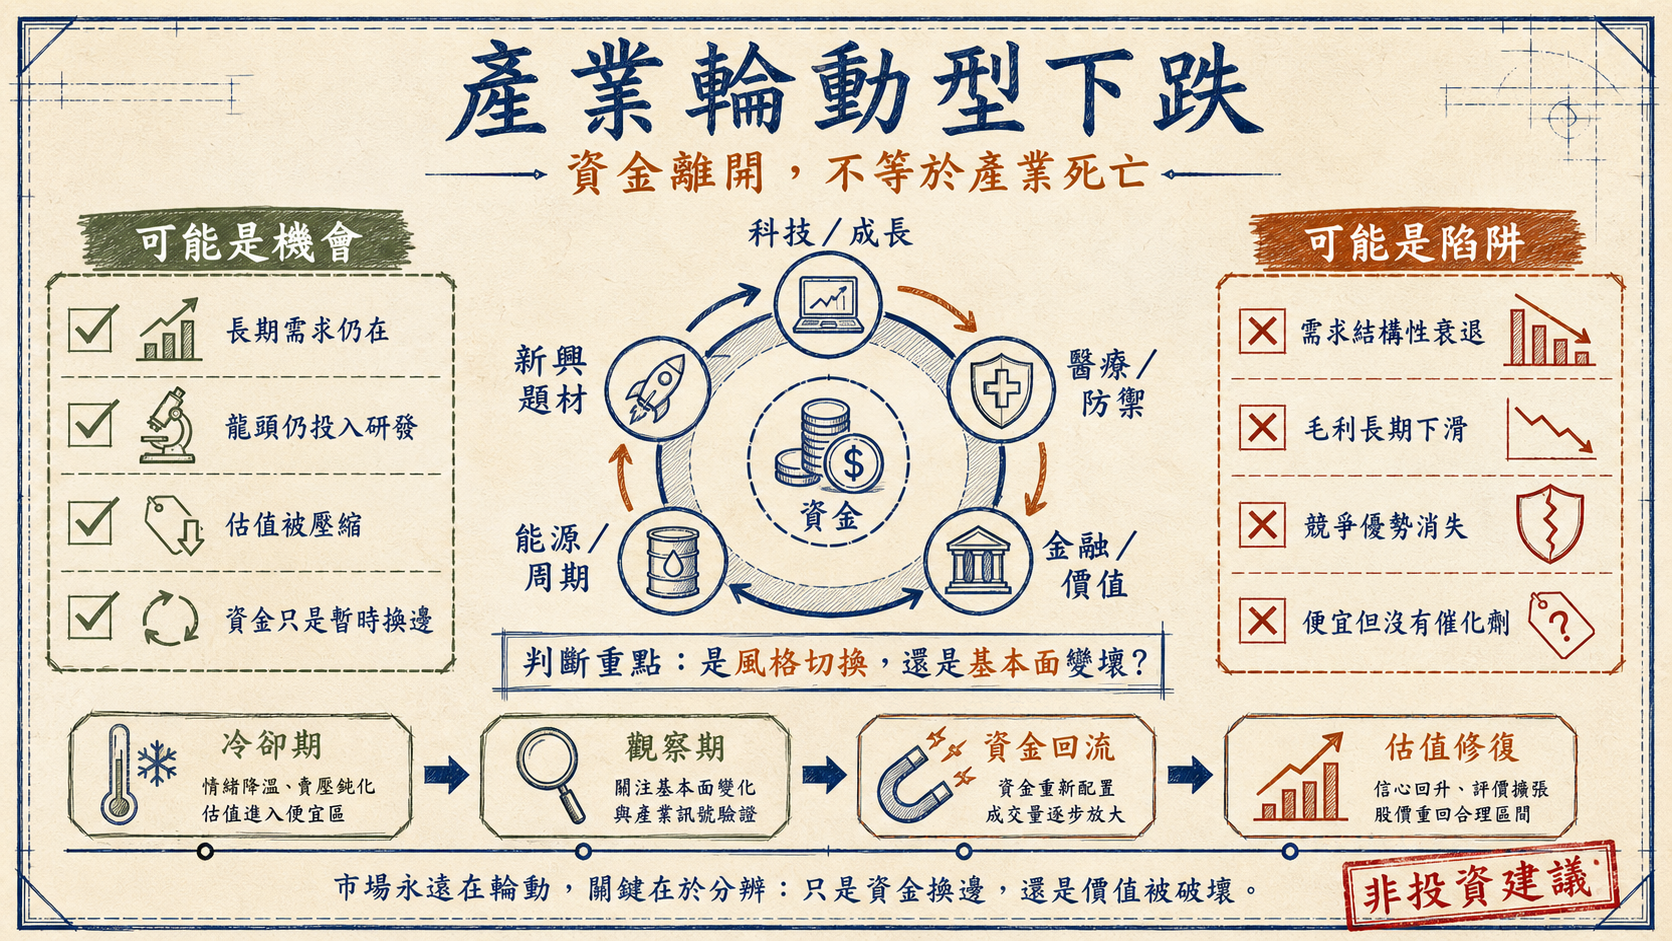
這種下跌不像市場恐慌那樣所有資產一起崩,也不像個股利空那樣集中在一家公司。它更像一段資金偏好的季節變化:科技資金流向金融,成長股資金流向價值股,新能源被冷卻後資金又跑去 AI,市場的聚光燈一直移動。
影片提到半導體、台積電與 2022-2023 年的低迷期作為例子。重點不是「哪個產業一定會回來」,而是要分辨兩件事:這個產業只是短期失寵,還是真的進入結構性衰退。
這裡最危險的陷阱是 value trap。便宜本身不能證明價值存在。若一個產業的需求、毛利、競爭格局或監管環境已經改變,估值下修可能不是誤殺,而是重新定價。相反地,如果產業長期需求仍在,只是市場暫時不願意付高估值,輪動低谷才可能提供較好的進場條件。
影片也提到,作者會把綠能與電動車、生技醫療、傳統金融等領域放進 2026 年可能觀察的清單。這些應被理解為影片作者的觀察方向,而不是買進名單。比較穩妥的做法,是把產業輪動看成研究入口:先問產業週期在哪裡,再問個別公司是否真的有競爭力,最後才問價格是否合理。
判斷產業輪動型下跌,可以看四個面向:
- 需求是否只是延後,而不是消失?
- 產業內的領導者是否仍在投資、擴產或維持研發?
- 資金流出是否主要來自市場風格切換?
- 估值壓縮後,預期報酬是否足以補償等待時間?
如果答案偏向肯定,低迷期可能是觀察期;如果答案偏向否定,它可能只是看起來便宜的下坡路。
產業輪動之所以難判斷,是因為它常常披著「壞消息」的外衣。當某個產業被市場冷落時,新聞一定會變少,估值一定會下降,分析師也可能下修目標價。這些現象本身不代表產業死亡,它們可能只是資金不願意在這個階段給太高溢價。
但另一邊,產業衰退也會長得很像輪動。需求不再成長、客戶預算轉向、技術替代加速、毛利率長期下滑,這些都可能讓一個產業從「暫時失寵」變成「永久降級」。如果投資人只看歷史高點和本益比,很容易誤以為價格回到過去高點只是時間問題,卻忽略市場正在評估新的產業現實。
比較好的分析方式,是把產業輪動拆成三層。
第一層是需求。需求只是延後,還是消失?例如景氣循環產業常常會遇到庫存調整,短期訂單放慢,但終端需求仍在;相反地,如果消費者行為或企業採購邏輯已經改變,過去的需求曲線就不能直接外推。
第二層是供給。產業低迷時,弱者是否退出,強者是否取得更高市占?若低迷反而讓龍頭拉大差距,低谷期可能提供更好的長期風險報酬;若低迷只是讓所有廠商一起價格競爭、一起犧牲毛利,便宜估值可能沒有意義。
第三層是催化劑。被低估的產業需要某種理由讓資金回來:庫存去化、政策支持、利率環境改變、財報修復、技術週期更新,或市場開始重新定價現金流。沒有催化劑,便宜可能會維持很久,甚至越來越便宜。
影片提到 2026 年可觀察綠能與電動車、生技醫療、傳統金融等領域。這些方向的共同點,不是「一定會漲」,而是它們都可能受資金風格、政策、利率、科技週期影響而出現估值重估。導讀文章能做的,是把它們放進觀察框架,而不是把它們寫成結論。
如果要把產業輪動落成一張研究表,可以列這幾欄:
- 產業長期需求:未來三到五年是否仍有成長來源?
- 週期位置:現在是庫存調整、需求谷底,還是結構下修?
- 龍頭行為:領先公司是否仍在投資與研發?
- 估值位置:目前估值反映的是短期悲觀,還是永久降級?
- 資金催化:什麼條件會讓市場重新關注這個產業?
有了這些欄位,產業輪動就不再只是「哪個板塊最近跌很多」,而是一個需要時間追蹤的資金與基本面問題。
3. 個股利空消化型下跌|一次事件造成過度反應時,先判斷它會不會傷到長期現金流
第三種下跌,是個股因為單一利空而急跌。影片提到的情境包括產品發表不如預期、短期財報遜於市場估計、交付或產能出現問題。這類下跌常見於大型公司,因為市場對它們有很高期待,只要某個季度沒有打中預期,股價就可能快速修正。
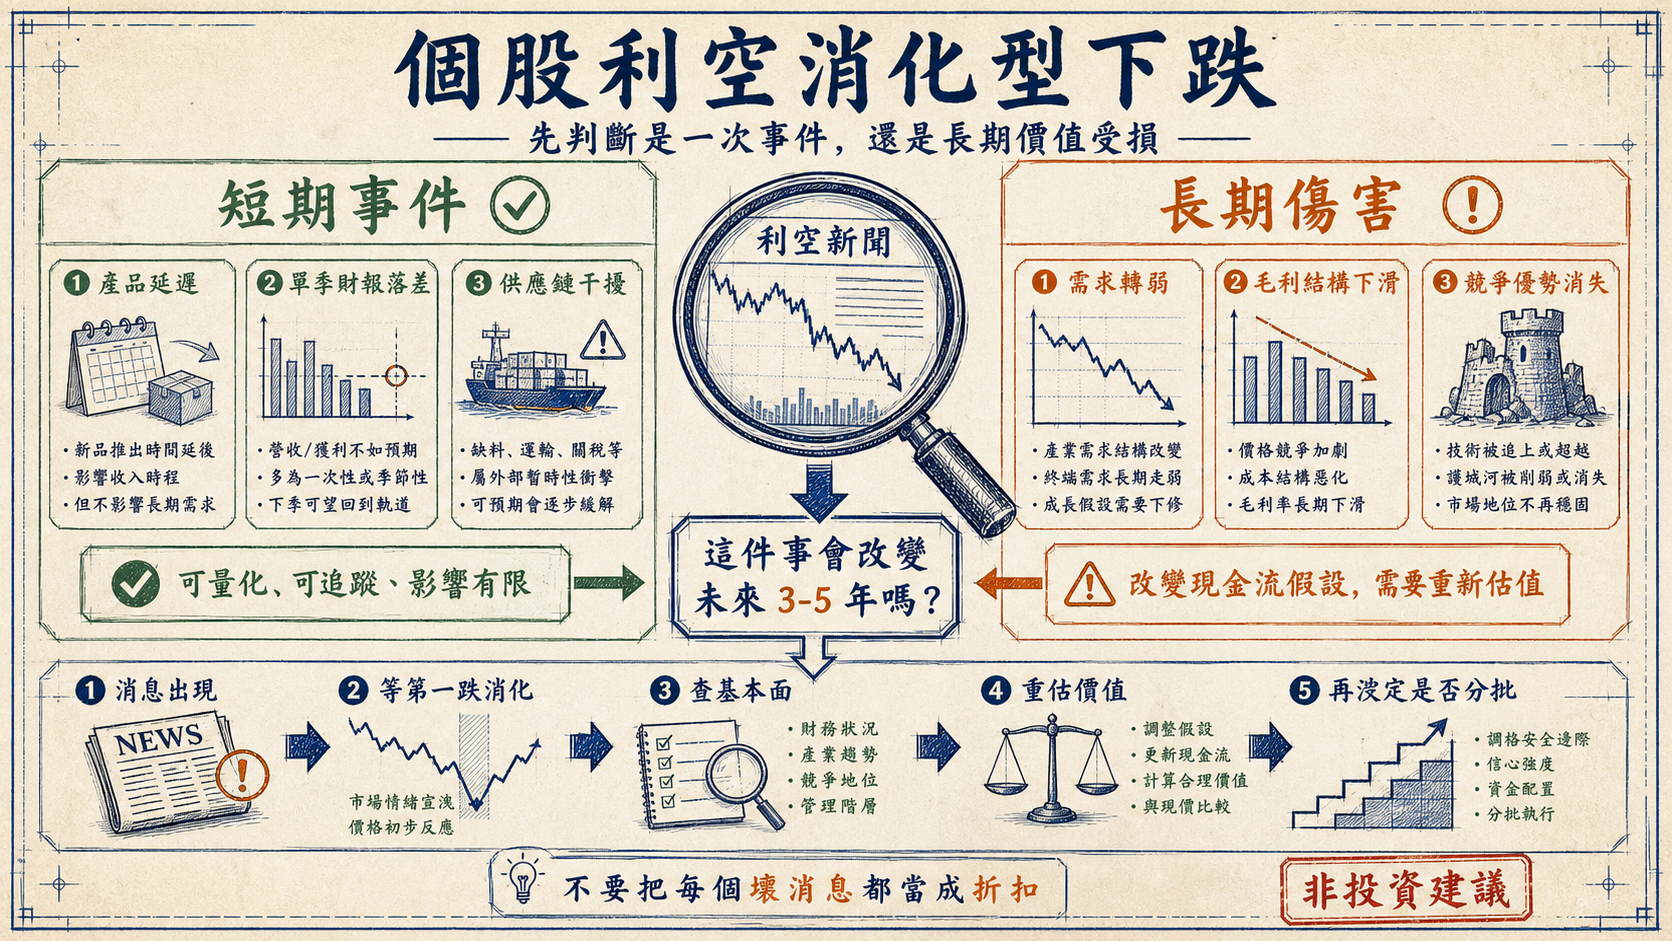
但個股利空的判斷也最容易出錯。因為每一個利空看起來都像「短期事件」,直到它被證明其實是長期問題。產品延遲可能只是一次性失誤,也可能代表研發效率下降;雲端成長放緩可能只是基期影響,也可能代表競爭加劇;交付不順可能只是供應鏈干擾,也可能代表需求正在轉弱。
影片的核心提醒是:不要在消息剛出來時立刻衝進去,先等市場把第一波情緒消化完。利空剛發生時,市場資訊最混亂,價格波動最大,投資人最容易把「想撿便宜」誤認成「看懂了價值」。
比較好的做法,是把個股利空拆成三層:
- 事件層:這次壞消息是什麼?是產品、財報、監管、管理層,還是需求?
- 財務層:它會影響一季、幾季,還是永久改變獲利能力?
- 敘事層:市場原本給這家公司多高的期待?這次下跌是在修正過高期待,還是在反映基本面惡化?
如果利空是一次性的,市場反應又明顯超過實際影響,才有討論價值。若利空改變的是長期競爭力,跌幅再大也不一定值得買。
個股利空的第一個關鍵,是不要被「名牌公司」催眠。好公司也可能變貴,好公司也可能遇到真正的長期問題。市場給優質公司較高估值,正是因為預期它能持續成長;當利空挑戰這個預期時,股價修正不一定是錯殺,也可能是過去期待太滿。
第二個關鍵,是把利空的影響期限說清楚。一次性的產品延遲,影響的是一季或半年;需求結構轉弱,影響的是未來數年;競爭優勢消失,甚至會改變整個估值模型。投資人如果沒有把期限分清楚,就會把所有壞消息都塞進「市場過度反應」這個籃子裡。
第三個關鍵,是等待第一波情緒消化。影片提醒,不要在消息剛出來時立刻衝進去,這點很實用。第一跌往往是市場先賣掉不確定性,第二階段才開始有比較多研究、法說會回應、分析師修正、管理層說明。等第一波消化,不代表一定錯過機會;它可能是在用一點價格交換更高資訊品質。
更完整的個股檢查清單,可以這樣做:
- 管理層是否清楚解釋問題來源,而不是只用模糊措辭帶過?
- 這次事件是否能被量化:影響多少營收、毛利、現金流或交付量?
- 競爭對手是否也遇到同樣問題?若只有這家公司出事,可能是公司特定風險。
- 客戶需求是否仍在?若需求沒有消失,短期供應或執行問題比較可能修復。
- 市場原本估值是否過高?若原本預期太滿,修正後也未必便宜。
影片裡用大型科技公司與製造交付問題作為示例,重點不是複製案例,而是理解事件分類。短期事件需要時間消化,長期傷害需要重新估值;兩者不能用同一套「跌深反彈」邏輯處理。
4. 五步執行系統|把「我覺得便宜」改成「我事前知道該怎麼做」
影片後段真正有用的地方,是把三種下跌接到一套執行系統。這讓投資不是靠臨場勇氣,而是靠事前規則。
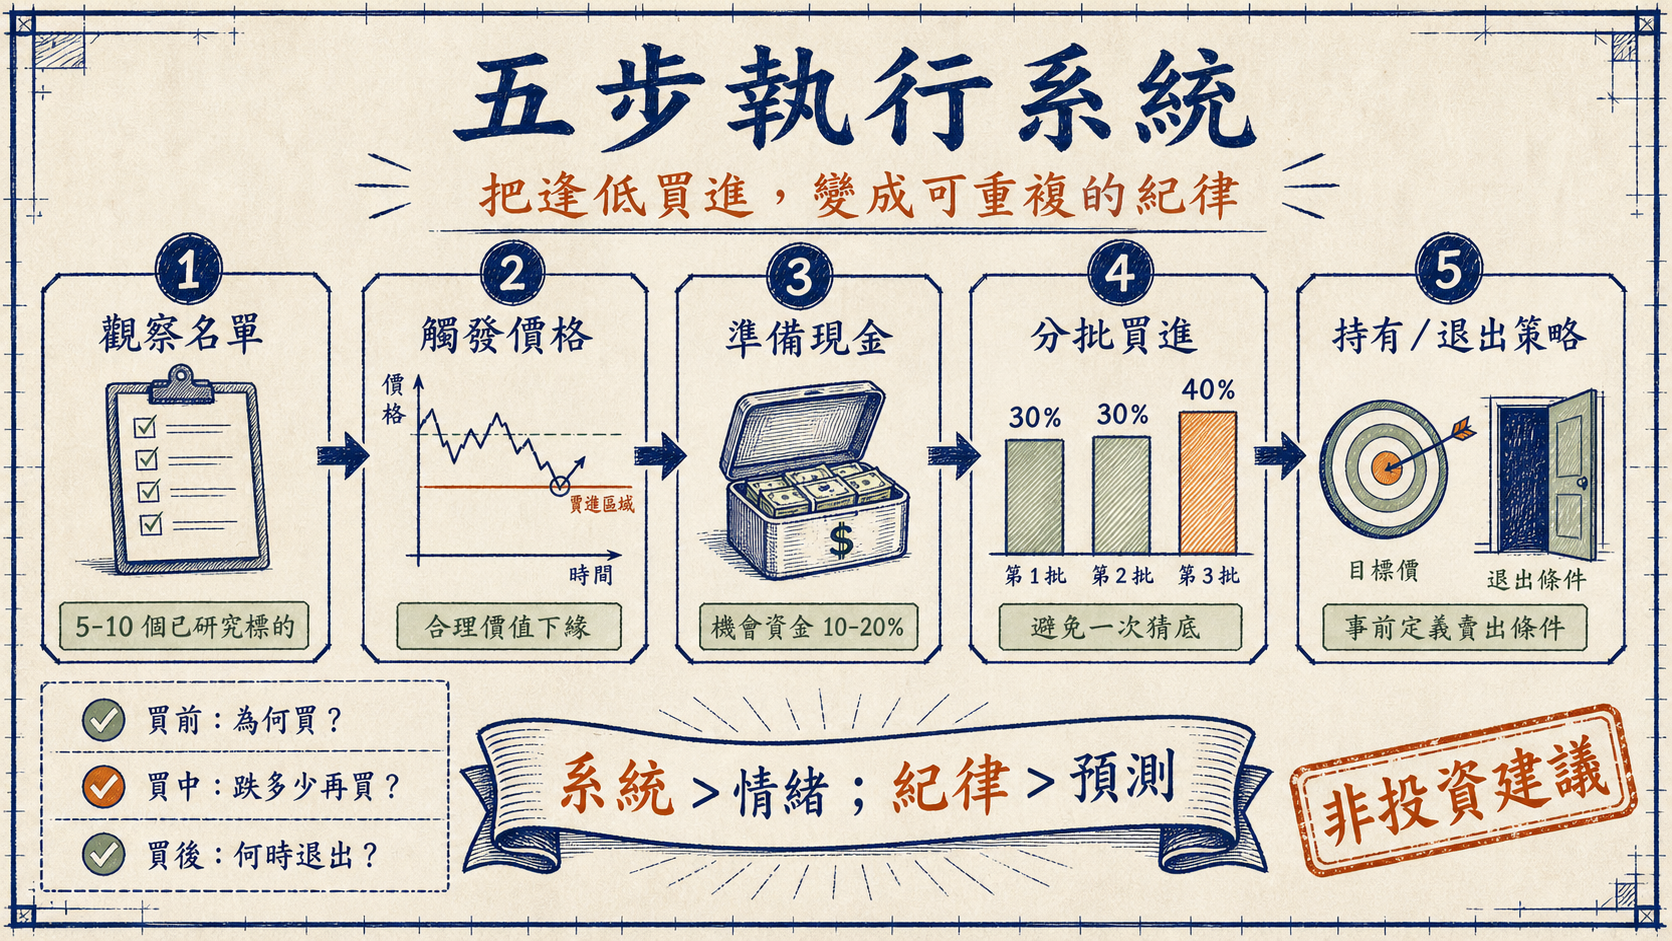
第一步是建立觀察名單。影片建議名單控制在 5 到 10 個標的,可以是個股、ETF 或產業指數,但都應該是你已經研究過、理解基本面、知道合理估值區間的資產。這一步的目的,是避免下跌來臨時才在恐慌裡臨時找答案。
第二步是設定觸發價格。觸發價格不是猜底,而是把你對價值的估計轉成行動門檻。當價格跌到合理價值區間下緣,或提供足夠安全邊際時,才開始認真評估買進。這讓決策有客觀標準,而不是被「好像很便宜」牽著走。
第三步是準備現金。影片建議保留總投資資產 10% 到 20% 作為機會資金。這個比例不一定適合每個人,但概念很清楚:若你在市場上漲時永遠滿倉,真正的下跌來臨時,就只剩觀看的份。
第四步是分批買進。影片示範的方式是觸發價格被打到時先買 30%,若再跌 5% 到 10% 再買 30%,若繼續跌再買剩下 40%。這不是唯一方法,但它回應了一個現實:沒有人能穩定買在最低點。分批的目標不是完美,而是降低一次判斷錯誤造成的傷害。
第五步是設定持有策略。買進之前就要知道,你打算因為什麼理由持有,又會因為什麼理由離開。若是市場情緒崩潰型下跌,退出條件可能是恐慌指數回落、價格回到合理區間;若是產業輪動型下跌,可能要等資金重新回流或基本面改善;若是個股利空消化型下跌,則要看利空是否真的被吸收,以及公司是否回到原本的成長軌道。
這五步的價值,在於把「買下跌」從一句口號變成一個流程:先研究,再定價;先留現金,再分批;先設定退出條件,再承受波動。
更仔細看,這五步其實分成三個階段:買前準備、買中執行、買後管理。
買前準備包括觀察名單、觸發價格、現金配置。這些事情必須在市場相對平靜時完成,因為它們需要研究和冷靜。你要知道自己願意買什麼、不願意買什麼、價格到哪裡才有安全邊際、保留多少現金才不會影響生活與風險承受度。這些不是下跌當天能臨時想清楚的事。
買中執行包括分批買進與風險控管。影片示範 30%、30%、40% 的分批法,精神是讓投資人不要一次把判斷壓在某個價格點上。真正重要的不是一定要照這個比例,而是每一批都要有條件:跌到哪裡買、基本面有沒有變、如果跌破原本假設怎麼辦。
買後管理則是持有與退出策略。很多人只規劃怎麼買,沒有規劃怎麼賣,最後會陷入兩種極端:一種是稍微反彈就急著跑,錯過原本設定的長期修復;另一種是明明原本假設已經被證偽,卻因為不想認賠而一路持有。影片把退出條件納入系統,是很關鍵的一步。
這套系統還有一個隱含好處:它讓投資人可以事後檢討。若你只是憑感覺買,很難知道自己錯在哪裡;若你有觀察名單、觸發價、分批規則與退出條件,事後就能回看:是標的研究不夠?估值假設太樂觀?現金比例太低?分批太急?還是退出條件不清楚?
投資系統不是為了讓每次交易都賺錢,而是讓你能重複改進。這比單次猜對底部更重要。
5. 排除真正大崩盤|四個檢查點:宏觀、獲利、信用、政策
影片在五步系統之後,補了一段很重要的防呆:我怎麼知道這次下跌是三種機會之一,而不是真正不可逆的大崩盤?
這個問題不能跳過。因為所有「逢低買進」策略最怕的,就是把結構性崩壞誤判成短期恐慌。影片提出的判斷方向可以整理成四個檢查點。
第一是宏觀經濟基本面。真正嚴重的市場崩盤,通常不只股價下跌,還伴隨失業率上升、GDP 連續負成長、企業倒閉潮、金融系統風險擴散。若這些指標仍在相對可控範圍,股市下跌更可能是情緒或估值調整;若宏觀已經快速惡化,就不應急著把下跌視為機會。
第二是企業獲利趨勢。股市長期走勢最終仍要回到企業獲利。如果整體企業盈利仍在成長,或只是短期放緩,下跌比較可能是估值壓縮;如果獲利預期開始大幅下修,而且下修具有持續性,市場可能是在反映真實基本面轉弱。
第三是信用市場壓力。影片提醒,債券市場常常比股市更早反映風險。當高收益債利差快速擴大,代表市場開始擔心企業違約,這不是單純股市情緒,而是資金對信用風險的重新定價。信用市場若失控,股市下跌通常會更深、更久,也更難用「過度恐慌」解釋。
第四是政府和央行反應。當市場大跌,政策端可能透過降息、流動性支持、財政刺激或其他工具穩定市場。影片把政策反應視為底部或修復的重要催化劑。不過這一點也要保留距離:政策能緩和流動性壓力,但不能保證每個產業、每家公司都能回到原本估值。
這四個檢查點的作用,是讓投資人不要只看價格。價格是結果,宏觀、獲利、信用和政策才是環境。如果環境仍可控,三種下跌框架才有討論空間;如果環境正在惡化,最重要的可能不是買進,而是保留現金、降低曝險、等待更清楚的穩定訊號。
用一句話說:不是每次下跌都要買,但每次下跌都值得做一次分類。
6. 情緒與系統|影片真正想解決的,是高買低賣的人性循環
影片後段把焦點從市場轉回投資人自己。這部分很重要,因為前面所有框架,如果沒有情緒管理,都很容易在真實市場裡失效。
作者提到,一般投資人的長期報酬常常落後市場,原因不是看不懂指數,而是行為錯位:上漲時怕錯過,於是在高點追進;下跌時怕虧損,於是在低點賣出。這種「高買低賣」不是智商問題,而是情緒問題。市場越波動,人越想做點什麼;但很多時候,最想行動的時候,正是最容易做錯的時候。
三種下跌框架的真正價值,不是讓人變得更敢買,而是讓人少一點臨場反應。市場情緒崩潰時,你不需要問自己「我怕不怕」,而是看基本面與風險指標;產業輪動時,你不需要追問「大家是不是都不要它了」,而是看需求、供給、估值與催化劑;個股利空時,你不需要立刻判斷「這是不是最後一跌」,而是先拆事件、財務與敘事。
系統的功能,就是把投資人的大腦從即時情緒裡拉出來。觀察名單讓你不必在恐慌裡找標的;觸發價讓你不必用感覺判斷便宜;現金讓你不必在機會來臨時被動;分批讓你不必猜底;退出策略讓你不必被每一天的漲跌牽著走。
影片最後給了一個很小的行動建議:先建立一份投資觀察名單。這個建議看起來很小,但它其實是整套系統的入口。只要你開始寫下想研究的公司、ETF 或產業,你就從被市場資訊推著走,轉成主動準備。這個轉變比任何單次交易都重要。
對魚塘讀者來說,也可以把這份觀察名單做得更工程化一點。每個標的至少留下五欄:
- 為什麼值得研究:長期需求、競爭優勢、現金流或資產配置功能。
- 合理估值區間:用什麼方法估,哪些假設最敏感。
- 觸發條件:價格、估值、產業低谷或事件消化到什麼程度才重新評估。
- 風險條件:什麼情況代表原本假設錯了。
- 行動紀錄:買進、加碼、減碼或放棄的理由。
這樣做的目的不是讓投資變成機械操作,而是讓每次行動都有記錄、能回看、能改進。市場不可控,但流程可以被設計。
7. 編輯距離|這套框架有用,但最容易被濫用成「替自己想買找理由」
這支影片最值得留下的不是某個 2026 預測,而是「先問下跌類型」這個習慣。很多投資錯誤都發生在相反方向:看到跌幅先興奮,看到知名公司先安心,看到歷史低估值先合理化,最後才回頭幫自己找理由。
但也要保留距離。影片裡提到的 VIX、產業輪動、現金比例與分批規則,都可以當成框架,不應被當成公式。金融市場的麻煩在於,每次下跌都像歷史重演,但細節都不完全一樣。2020 年的流動性危機、2022 年的升息重估、某家公司的一次性利空,背後風險結構完全不同。
對一般投資人來說,比「敢不敢買下跌」更重要的是三件事:
- 你是否知道自己買的是什麼,而不是只知道它跌很多?
- 你是否能承受判斷錯誤,而不是把一次進場賭成全部命運?
- 你是否願意在沒有機會時等待,而不是硬把每次下跌都解讀成機會?
如果這三題答不出來,下跌時買進很可能不是逆向投資,只是換一種說法的追逐刺激。真正的紀律,是在價格掉下來之前就已經準備好判斷標準;等價格掉下來時,你只是照著系統做,而不是臨時跟自己的恐懼和貪婪談判。
本文為影片內容導讀與投資教育整理,不構成任何買賣建議。文中提到的市場數據、產業方向與案例皆需自行查證,投資前請依自身風險承受度與財務狀況判斷。